Residencia fiscal y días en Paraguay: esta guía explica los documentos, los pasos prácticos y los puntos que debe revisar para preparar su proyecto. La residencia fiscal en Paraguay está atrayendo cada vez más a emprendedores, inversores, jubilados, nómadas digitales y expatriados que buscan una solución de residencia fiscal simple, estable e internacional.
Pero hay una pregunta que surge una y otra vez:
¿Cuántos días necesita pasar en Paraguay para convertirse en residente fiscal?
En internet, las respuestas suelen ser contradictorias. Algunas personas mencionan 183 días. Otras hablan de 120 días. Algunas mencionan 90 días. Otras dicen que no se requiere un número mínimo de días.
Como resultado, muchos extranjeros no saben qué creer.
La realidad tiene más matices, pero se vuelve mucho más clara cuando se parte de los textos legales correctos. Para entender la residencia fiscal paraguaya, dos referencias son especialmente importantes:
- la Resolución General N.º 65/2020, que regula el procedimiento para obtener un certificado de residencia fiscal paraguaya;
- la Ley 125/1991, artículo 152, que trata sobre el domicilio de las personas físicas.
El punto clave es este: la Resolución General 65/2020 no establece ningún número obligatorio de días que deba pasar en Paraguay para solicitar un certificado de residencia fiscal.
En cambio, se centra en un expediente fiscal coherente: RUC, cumplimiento tributario, documentos de identidad y documentación administrativa.
Los famosos 120 días se refieren al concepto de domicilio, no a un requisito automático de residencia fiscal.
Días de presencia: Respuesta rápida: ¿necesita vivir 183 días en Paraguay?
La Resolución General 65/2020 no establece por sí misma un umbral de 183 días para solicitar el certificado. Eso no significa que los documentos por sí solos acrediten automáticamente la residencia fiscal.
Paraguay no funciona como muchos países europeos, donde la regla de los 183 días suele utilizarse como principal criterio de residencia fiscal.
Si lee detenidamente la Resolución General 65/2020, no encontrará una cláusula que exija vivir 183 días en Paraguay para ser residente fiscal.
Tampoco encontrará una cláusula que exija vivir 120 días en el país para obtener un certificado de residencia fiscal paraguayo.
La Resolución General 65/2020 establece un procedimiento documental. Exige, entre otras cosas, que el solicitante tenga RUC cuando sea contribuyente, esté al día con sus obligaciones tributarias, presente un documento de identidad vigente y aporte una Constancia de Movimiento Migratorio cuando se trate de una persona física.
En otras palabras, la pregunta no es solo:
«¿Cuántos días he pasado en Paraguay?»
La verdadera pregunta es:
«¿Mi expediente fiscal paraguayo es coherente, activo y defendible?»
Días de presencia: ¿Cuántos días al año?
¿La RG 65/2020 impone estos umbrales anuales para solicitar el certificado?
183 días al año
Este procedimiento no fija un umbral de 183 días.
120 días al año
El artículo 152 trata una presunción de domicilio.
90 días al año
Este procedimiento no fija un umbral de 90 días.
Esto no garantiza la residencia fiscal con 0 días al año. Deben evaluarse los criterios fiscales aplicables, la situación migratoria y las normas de otros países.
Días de presencia: Tabla resumen: ¿0 días, 90 días, 120 días o 183 días?
| Número de días | Lo que muchas personas piensan | Lo que los textos realmente dicen |
|---|---|---|
| 183 días | Debe vivir más de 183 días al año en Paraguay para ser residente fiscal. | La Resolución General 65/2020 no menciona un requisito general de 183 días para solicitar un certificado de residencia fiscal. |
| 120 días | Debe pasar 120 días en Paraguay para ser residente fiscal. | Los 120 días se refieren al concepto de domicilio de la Ley 125/1991, artículo 152, no a una regla automática de residencia fiscal. |
| 90 días | Una estancia corta de 90 días puede ser suficiente o puede ser obligatoria. | Esta cifra no es el criterio central de la Resolución General 65/2020 para el certificado de residencia fiscal. |
| Sin umbral fijo en la RG 65/2020 | Por lo tanto, no hay nada que hacer. | Falso. Aun así necesitas un expediente fiscal limpio: RUC, declaraciones, cumplimiento, documentos de identidad, movimientos migratorios y coherencia general. |
Días de presencia: Resolución General 65/2020: el texto clave para la residencia fiscal en Paraguay
Resolución General N.º 65/2020 es el texto central para comprender el procedimiento para obtener un certificado de residencia fiscal en Paraguay.
Establece el mecanismo que permite a una persona física, una persona jurídica o una estructura jurídica solicitar un documento que certifique su condición de residente en Paraguay a efectos fiscales.
Este certificado puede utilizarse para acreditar la residencia fiscal paraguaya ante la autoridad tributaria de otro país.
Por lo tanto, este es el texto que debes leer primero si quieres entender lo que la administración tributaria paraguaya realmente exige.
Y aquí es exactamente donde desaparece la confusión.
La Resolución General 65/2020 no dice:
- debes pasar 183 días en Paraguay;
- debes pasar 120 días en Paraguay;
- debes pasar 90 días en Paraguay;
- debes alcanzar un umbral anual de presencia física.
Principalmente dice que el solicitante debe seguir un procedimiento y aportar documentos específicos.
Procedimiento del certificado y criterios de residencia fiscal
El artículo 1 de la RG 65/2020 remite a la legislación vigente. Por lo tanto, el procedimiento del certificado debe leerse junto con las normas sustantivas. Por ejemplo, para el impuesto a la renta de no residentes (INR), la DNIT cita el artículo 2 del Decreto 3181/2019, que se refiere a la residencia migratoria permanente para las personas físicas. Una carnet de residencia temporal o un RUC activo no deben considerarse una garantía automática de la condición de residente fiscal. Tu situación también debe evaluarse conforme a las normas de cualquier otro país implicado.
Fuente: preguntas frecuentes de la DNIT, criterios de residencia del INR.
Lo que realmente exige la Resolución General 65/2020
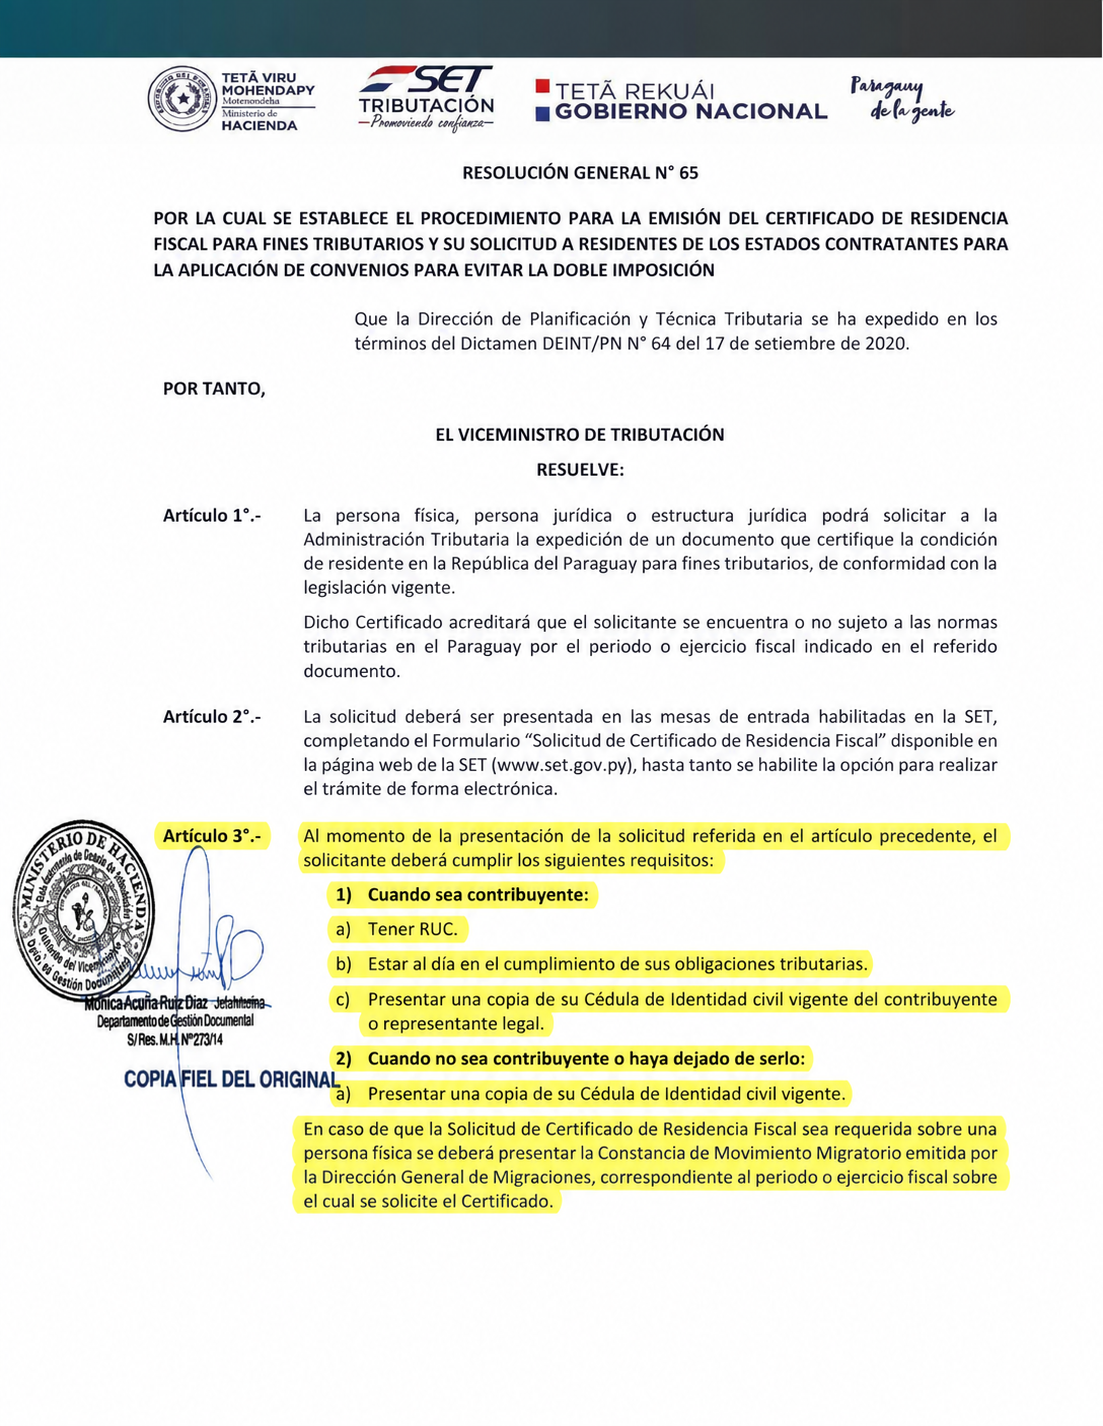
La Resolución General 65/2020 exige varios elementos importantes.
Cuando una persona es contribuyente en Paraguay, debe tener un RUC en Paraguay y estar al día con sus obligaciones tributarias.
También debe proporcionar una copia de su cédula de identidad civil vigente.
El artículo 3 también prevé una vía separada para los solicitantes que no son contribuyentes o han dejado de serlo, exigiendo una cédula de identidad civil vigente. Las personas también deben presentar el registro de movimientos migratorios. El RUC y las recomendaciones de presentación indicadas a continuación se refieren a los solicitantes que son contribuyentes; no son un requisito universal para todos los solicitantes.
Para una persona física, la resolución también exige la Constancia de Movimiento Migratorio, correspondiente al período o ejercicio fiscal para el cual se solicita el certificado.
Esto significa que la DNIT quiere verificar la coherencia del expediente tributario y administrativo.
En la práctica, los elementos más importantes son:
- un RUC activo;
- obligaciones tributarias al día;
- un documento de identidad vigente;
- una situación migratoria coherente;
- la Constancia de Movimiento Migratorio;
- documentos completos;
- una solicitud debidamente preparada.
La resolución también dispone que la administración puede rechazar la solicitud si la información o los documentos están incompletos, no cumplen con los requisitos de la resolución o no se presentan.
Este punto es esencial: el principal riesgo no es no alcanzar un número mágico de días. El principal riesgo es tener un expediente mal preparado, incompleto o incoherente.
Lo que la Resolución General 65/2020 no exige
La Resolución General 65/2020 no establece una regla general de 183 días.
Tampoco dice que los 120 días sean una condición obligatoria para obtener un certificado de residencia fiscal.
Esta distinción es fundamental.
Muchas personas toman reglas utilizadas en otros países y las aplican mecánicamente a Paraguay. Eso es un error. Paraguay tiene su propio procedimiento, sus propios documentos, su propio sistema tributario y sus propios criterios administrativos.
Para la residencia fiscal paraguaya, la cuestión no debe reducirse a un simple conteo de días. Debe analizarse a través del procedimiento oficial: RUC, cumplimiento tributario, documento de identidad, movimientos migratorios y certificado de residencia fiscal.
¿Por qué se solicita la Constancia de Movimiento Migratorio?
La Constancia de Movimiento Migratorio es un documento que enumera sus entradas y salidas de Paraguay.
Muchos extranjeros ven este documento en el procedimiento e inmediatamente piensan:
“Si la administración tributaria pide mis movimientos migratorios, debe estar contando mis días.”
Este razonamiento es comprensible, pero es demasiado simplista.
La Constancia de Movimiento Migratorio forma parte de los documentos solicitados a las personas físicas. Permite a la administración ver su situación migratoria durante el período pertinente.
Pero el hecho de que se exija este documento no convierte automáticamente el procedimiento en una prueba de 183 días.
La Resolución General 65/2020 no dice que el certificado será rechazado porque no haya alcanzado 183 días, 120 días u otro umbral fijo.
Sin embargo, este documento ayuda a verificar la coherencia general de su expediente. Si solicita un certificado fiscal paraguayo, su situación migratoria debe mantenerse lógica en relación con su estatus, residencia, RUC y declaraciones tributarias.
El mito de los 120 días en Paraguay
La cifra de 120 días es probablemente la mayor fuente de confusión.
Muchos sitios web afirman que debe pasar 120 días al año en Paraguay para ser residente fiscal. Esta afirmación es incompleta y puede inducir a error.
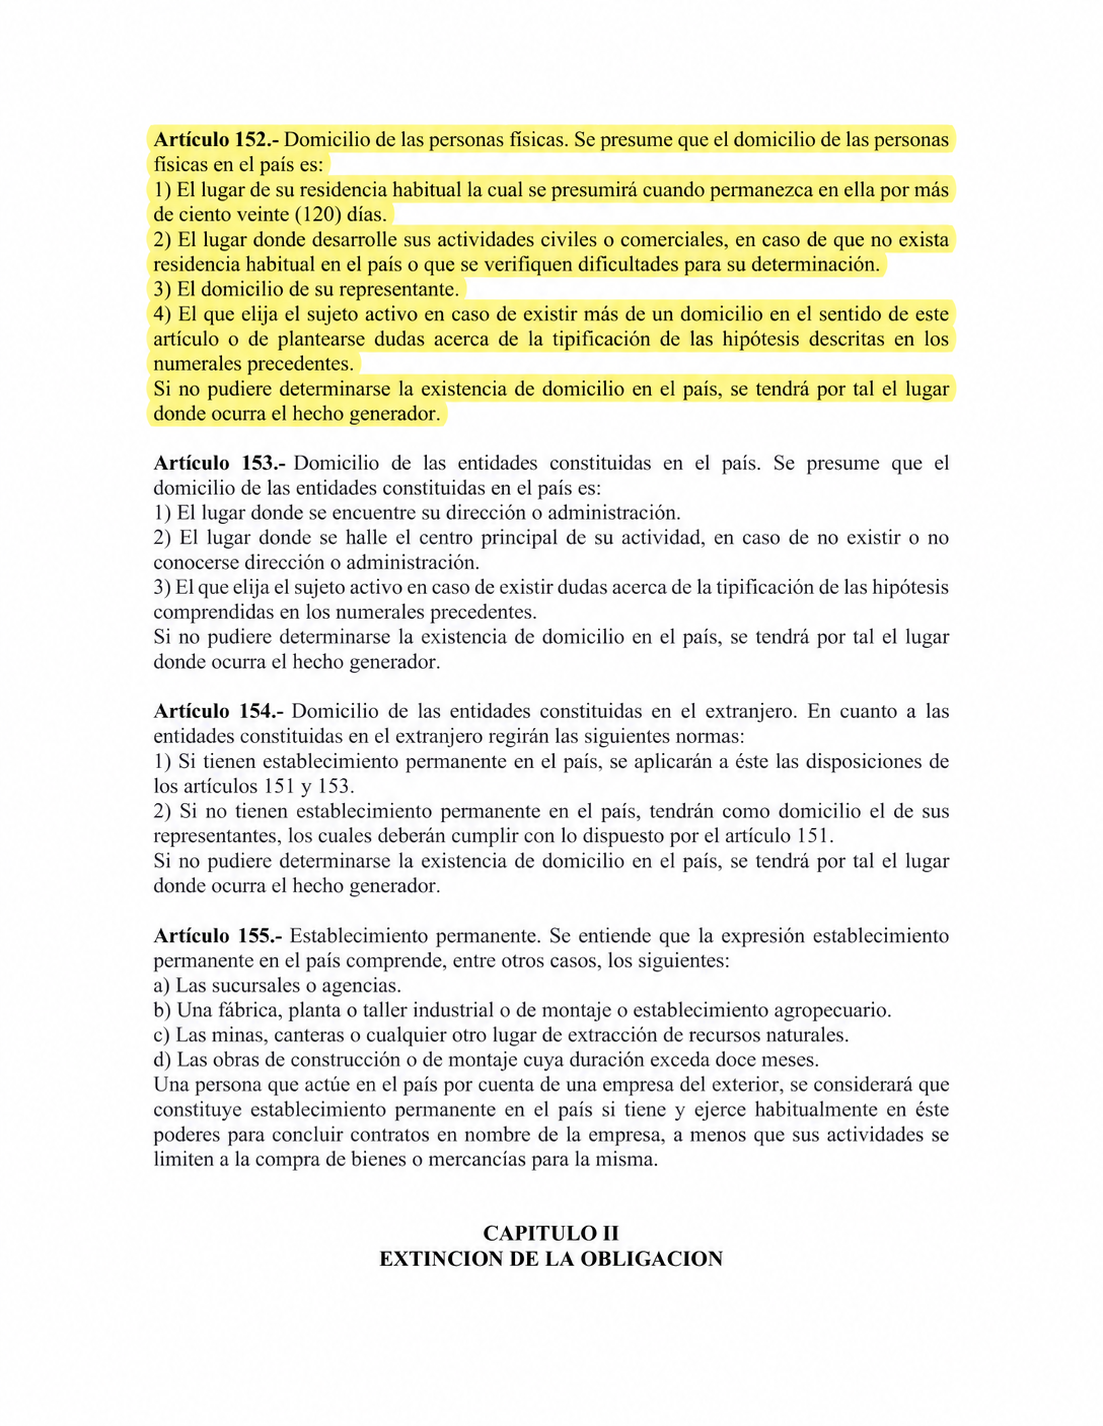
Los 120 días aparecen en Ley 125/1991, Artículo 152. Pero este artículo no habla del certificado de residencia fiscal. Habla del domicilio de las personas físicas.
La ley explica que el domicilio de una persona física en Paraguay puede presumirse como el lugar de residencia habitual cuando la persona permanece allí por más de 120 días.
También establece otros criterios, como el lugar donde la persona realiza actividades civiles o comerciales, el domicilio de su representante o el lugar donde ocurre el hecho imponible si no puede determinarse un domicilio.
La palabra importante aquí es domicilio.
No residencia fiscal.
¿Qué significan realmente los 120 días?
En términos simples, los 120 días significan esto:
Si pasas más de 120 días en Paraguay, Paraguay puede considerar que tu hogar, residencia habitual o punto administrativo de conexión está en Paraguay.
Esto es una presunción de domicilio.
Puede ayudar a determinar dónde estás conectado administrativamente dentro del país.
Pero no significa que los 120 días sean una obligación automática de obtener o mantener la residencia fiscal paraguaya.
Debes separar claramente dos conceptos:
- domicilio: tu dirección, tu hogar, tu punto administrativo de conexión;
- residencia fiscal: tu estatus ante la administración tributaria paraguaya.
Estos dos conceptos pueden superponerse, pero no son idénticos.
Un ejemplo sencillo para entender la diferencia
Imagina dos situaciones.
Primera situación: pasas más de 120 días en Paraguay en la misma vivienda.
En ese caso, Paraguay puede considerar que tu domicilio habitual está en Paraguay. En términos simples, esto significa que tu hogar o dirección principal de conexión está aquí.
Segunda situación: pasas menos de 120 días en Paraguay, pero tienes un RUC activo, declaraciones fiscales, residencia en Paraguay, una cédula paraguaya y un expediente fiscal coherente.
En esta situación, los 120 días no son automáticamente el factor que lo decide todo. Tu expediente debe analizarse conforme al procedimiento fiscal, la Resolución General 65/2020 y los documentos solicitados.
Por eso es incorrecto simplemente decir:
“Necesitas 120 días para ser residente fiscal en Paraguay.”
La formulación correcta es más bien:
“Los 120 días se relacionan con la presunción de domicilio. La condición de residente fiscal debe evaluarse conforme a la legislación aplicable; la Resolución General 65/2020 regula el procedimiento del certificado.”
Por qué la regla de los 183 días no debería aplicarse automáticamente a Paraguay
La regla de los 183 días es muy conocida en todo el mundo.
En muchos países, pasar más de 183 días al año en el país puede generar residencia fiscal. Es una regla simple, fácil de entender y ampliamente utilizada.
Pero Paraguay no debería analizarse únicamente a través de este marco.
Para Paraguay, hay que examinar los textos paraguayos y la práctica administrativa paraguaya.
La Resolución General 65/2020 regula la emisión del certificado de residencia fiscal. Habla del RUC, las obligaciones fiscales, los documentos de identidad y los movimientos migratorios. No habla de un umbral general de 183 días.
Por lo tanto, es un error copiar y pegar reglas fiscales europeas sobre Paraguay.
La residencia fiscal en Paraguay no significa “sin obligaciones”
Cuidado: decir que no existe un umbral fijo de días en la Resolución General 65/2020 no significa que no haya nada que hacer.
Ese es el error opuesto.
Algunas personas escuchan “sin 183 días obligatorios” y piensan que basta con abrir un RUC y olvidarse del expediente.
Eso es arriesgado.
Una sólida posición de residencia fiscal paraguaya requiere una consistencia administrativa y fiscal real.
En particular, deberías:
- obtener un RUC;
- mantener tu RUC activo;
- presentar las declaraciones fiscales necesarias;
- mantenerse en cumplimiento fiscal;
- conservar los documentos de respaldo;
- mantener un documento de identidad válido;
- mantener una residencia migratoria coherente;
- poder presentar la Constancia de Movimiento Migratorio;
- solicitar el certificado de residencia fiscal con un expediente completo.
Paraguay puede ser una jurisdicción sencilla y atractiva, pero sencillo no significa improvisado.
El RUC: la base de su residencia fiscal en Paraguay
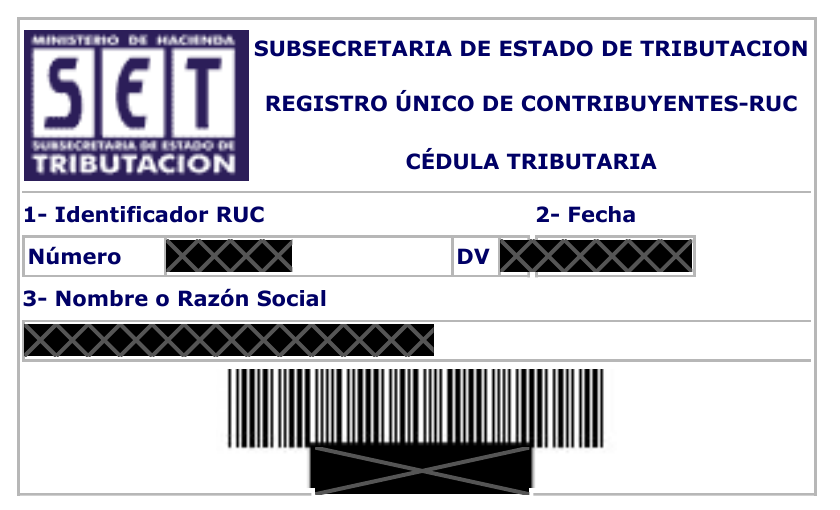
El RUC es el número de identificación fiscal paraguayo.
Es uno de los pilares más importantes de una posición de residencia fiscal paraguaya.
Sin un RUC, es difícil demostrar una existencia fiscal clara en Paraguay. El RUC le permite ser identificado por la administración tributaria, declarar una actividad, presentar declaraciones fiscales, obtener certificados fiscales y construir un expediente defendible.
Pero abrir un RUC no es suficiente.
Un RUC debe mantenerse.
Dependiendo de su situación, puede tener presentaciones mensuales, obligaciones anuales, facturas que gestionar, documentos de respaldo que conservar y contabilidad en Paraguay que mantener.
Un RUC activo pero mal gestionado puede convertirse en un problema en lugar de una ventaja.
¿Para qué se utiliza el certificado de residencia fiscal?
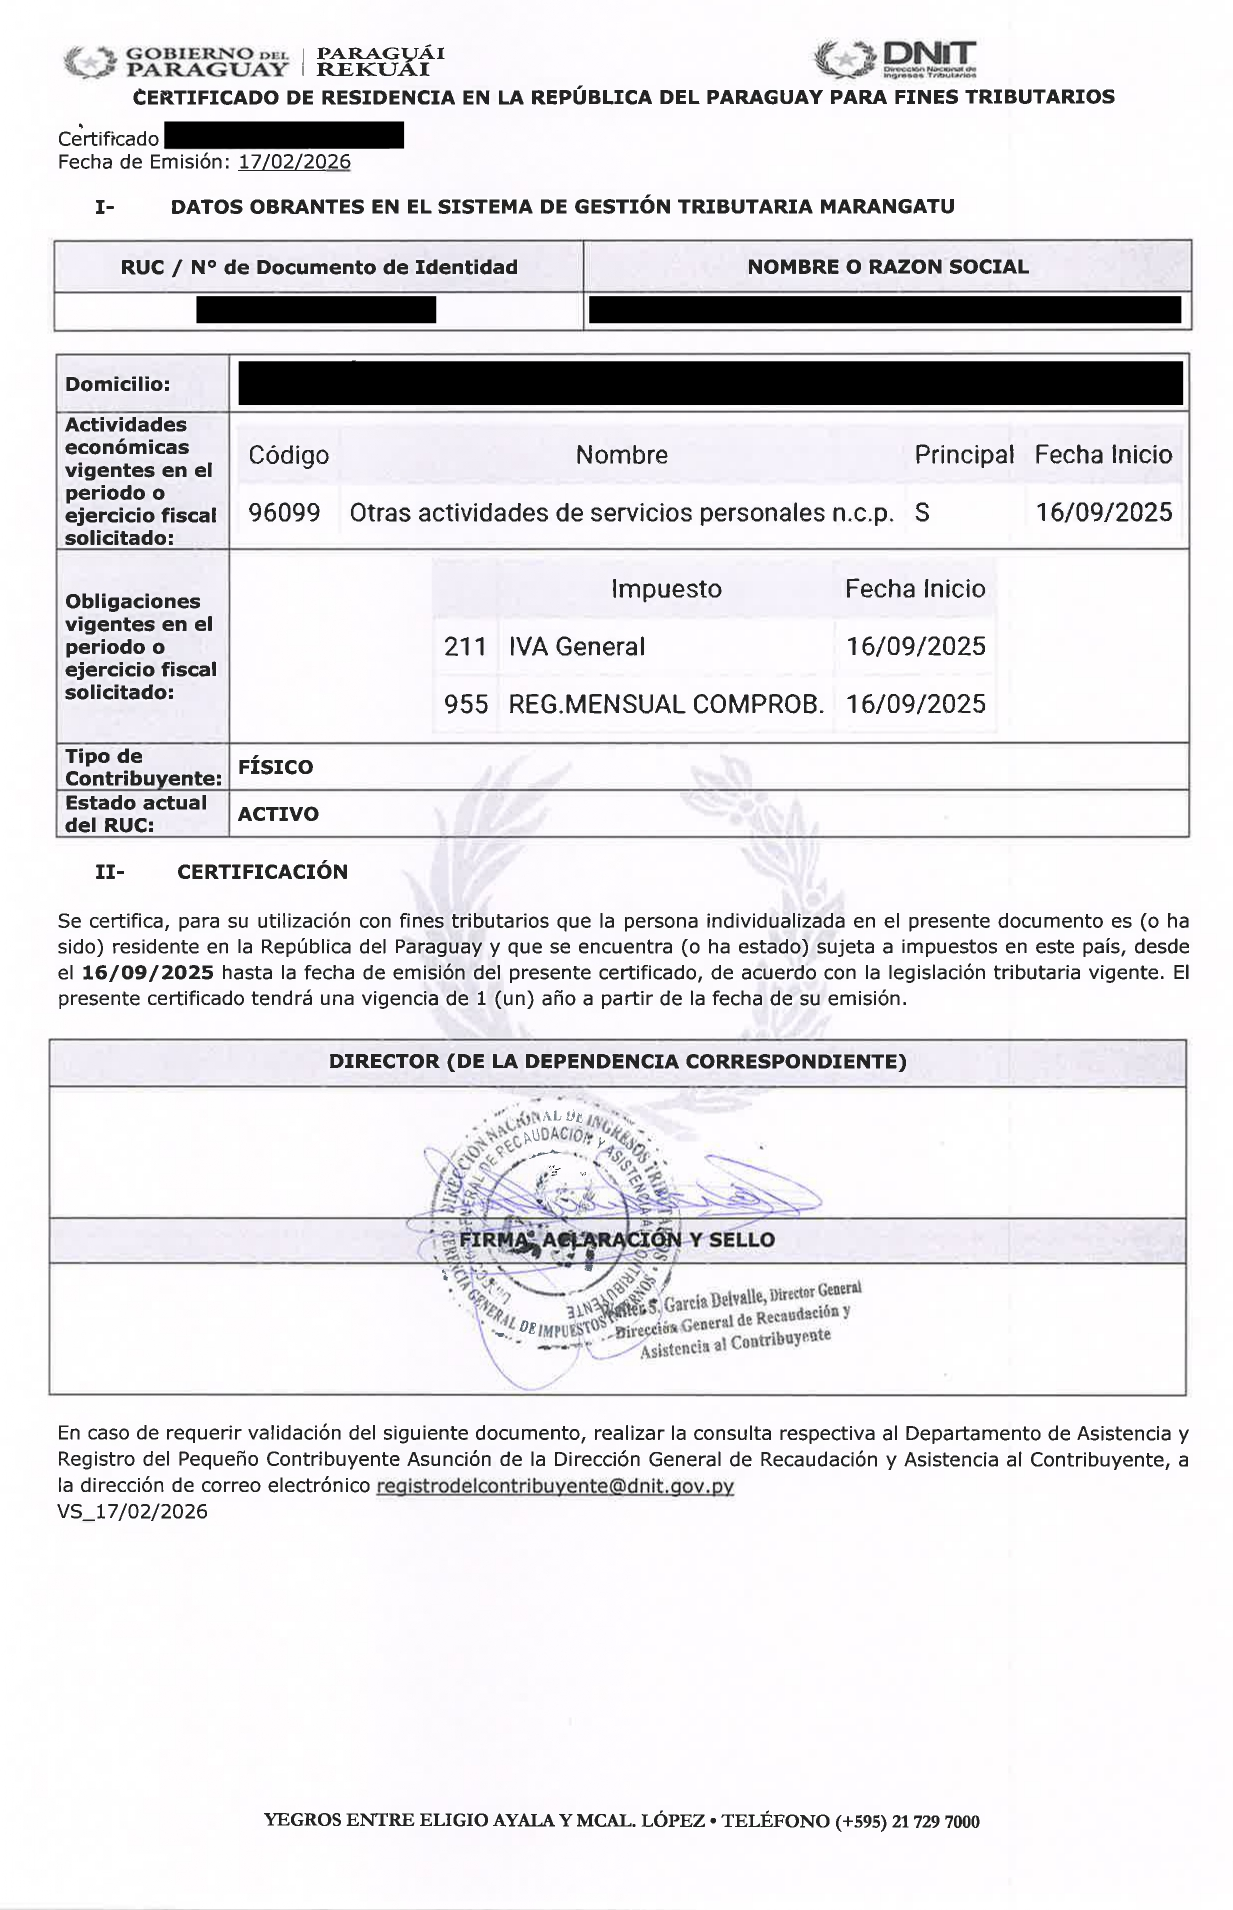
El certificado de residencia fiscal es el documento que prueba que Paraguay lo reconoce como residente fiscal para un período determinado.
La Resolución General 65/2020 dispone que este certificado permite a un contribuyente paraguayo respaldar su condición de residente fiscal paraguayo ante la autoridad tributaria de otro Estado.
También establece que el certificado de residencia fiscal emitido por la administración tributaria paraguaya es válido por un año a partir de su fecha de emisión.
Este documento puede ser solicitado por:
- un banco;
- un bróker;
- una plataforma financiera;
- una administración tributaria extranjera;
- un socio comercial;
- un asesor fiscal;
- un país con el que necesita aclarar su situación.
Por eso la residencia fiscal no debe prepararse superficialmente.
Un certificado fiscal debe basarse en un expediente coherente.
Residencia fiscal y residencia migratoria: dos cuestiones diferentes
La residencia fiscal y la residencia migratoria no son lo mismo.
La residencia migratoria le da el derecho a vivir legalmente en Paraguay. Se refiere a su estatus ante Migraciones.
La residencia fiscal se refiere a su estatus ante la administración tributaria paraguaya.
Ambas cuestiones son diferentes, pero están conectadas.
Para construir una posición sólida, es preferible tener:
- residencia migratoria válida;
- una cédula paraguaya;
- un RUC activo;
- declaraciones fiscales al día;
- una situación administrativa coherente.
Una persona puede tener residencia migratoria sin haber estructurado correctamente su residencia fiscal.
Pero para defender una posición fiscal paraguaya, es mejor que ambos aspectos estén alineados.
Cómo construir una residencia fiscal sólida en Paraguay
El enfoque correcto no es centrarse únicamente en el número mínimo de días.
El enfoque correcto es construir un expediente limpio.
1. Obtener la residencia migratoria
Residencia en Paraguay le da una base legal para su presencia en el país.
Dependiendo de su perfil, puede solicitar la residencia temporal, la residencia permanente, una vía para inversores u otro estatus migratorio.
2. Obtener una cédula
La cédula paraguaya es el documento de identidad paraguayo.
Facilita los trámites bancarios, administrativos, fiscales y contractuales.
3. Abrir un RUC
El RUC en Paraguay identifica a los contribuyentes registrados.
Le permite ser identificado por la DNIT y presentar las declaraciones fiscales requeridas.
4. Presentar declaraciones fiscales
A un RUC activo se le debe dar seguimiento.
Dependiendo de su perfil, puede tener declaraciones mensuales de IVA, una declaración anual u otras obligaciones fiscales.
5. Mantener una contabilidad ordenada
Contabilidad en Paraguay ayuda a documentar su situación.
Ayuda a evitar declaraciones inconsistentes, obligaciones omitidas, sanciones y expedientes débiles.
6. Preparar el certificado de residencia fiscal
Una vez que el expediente está estructurado, es posible solicitar el certificado de residencia fiscal.
La solicitud debe estar completa, ser coherente y cumplir con la Resolución General 65/2020.
Errores que se deben evitar
Error n.º 1: pensar que los 183 días son obligatorios
La Resolución General 65/2020 no menciona un requisito general de 183 días para solicitar un certificado fiscal paraguayo.
Error n.º 2: confundir 120 días con residencia fiscal
Los 120 días se refieren al domicilio de las personas físicas según la Ley 125/1991. No crean una regla automática de residencia fiscal.
Error n.º 3: pensar que un RUC es suficiente
Para los solicitantes que son contribuyentes, el RUC es obligatorio, pero debe mantenerse. Debe presentar las declaraciones fiscales necesarias y mantenerse en cumplimiento fiscal.
Error n.º 4: ignorar la Constancia de Movimiento Migratorio
Aunque no crea una prueba automática de cómputo de días, forma parte de los documentos solicitados para las personas físicas en el procedimiento del certificado fiscal.
Error n.º 5: solicitar el certificado sin preparación
Un certificado de residencia fiscal debe solicitarse con un expediente limpio: RUC, documento de identidad, cumplimiento fiscal, declaraciones y documentos completos.
Error n.º 6: olvidar los documentos migratorios
Su expediente fiscal debe mantenerse coherente con su expediente migratorio. Para evitar errores desde el principio, es importante preparar correctamente los documentos obligatorios y las apostillas para la residencia en Paraguay.
¿Para quién es interesante la residencia fiscal en Paraguay?
La residencia fiscal en Paraguay puede ser interesante para varios perfiles.
Emprendedores
Los emprendedores pueden buscar una base fiscal más simple, especialmente si trabajan a nivel internacional y quieren estructurar correctamente sus ingresos.
Nómadas digitales
Los nómadas digitales pueden estar interesados en Paraguay si desean una residencia fiscal clara sin tener que vivir en el país todo el año.
Jubilados
Los jubilados pueden buscar un país estable, asequible y fiscalmente atractivo para organizar su nueva vida.
Inversores
Los inversores pueden combinar residencia, tributación, bienes raíces, banca y planificación patrimonial.
Perfiles cripto
Paraguay atrae ciertos perfiles cripto, pero la residencia fiscal debe prepararse seriamente. La simplicidad no debe confundirse con la ausencia de obligaciones.
Expatriados fiscales
Los expatriados fiscales deben analizar su país de origen, sus vínculos personales, su centro de intereses, su residencia migratoria, el RUC y la documentación.
Qué puede hacer Destination Paraguay por usted
Destination Paraguay ayuda a los extranjeros con la residencia, la cédula, el RUC, la contabilidad y la residencia fiscal en Paraguay.
Podemos ayudarle a:
- obtener la residencia en Paraguay;
- preparar su cédula paraguaya;
- abrir su RUC en Paraguay;
- gestionar sus declaraciones de IVA;
- organizar su contabilidad en Paraguay;
- preparar su declaración anual;
- mantener su cumplimiento fiscal;
- solicitar su certificado de residencia fiscal;
- estructurar su expediente según su perfil.
El objetivo es simple: construir una posición fiscal limpia, coherente y defendible.
Para hablar sobre su situación, puede contactar con Destination Paraguay o escribirnos directamente por WhatsApp: https://wa.me/595986100745
Lea también en Destination Paraguay
- Contabilidad en Paraguay: IVA, RUC y obligaciones fiscales
- Residencia en Paraguay: nuestros servicios de apoyo
- Contacte con Destination Paraguay
Preguntas frecuentes — residencia fiscal en Paraguay y número mínimo de días
¿Cuál es el número mínimo de días para ser residente fiscal en Paraguay?
La Resolución General 65/2020 no establece un número mínimo obligatorio de días para solicitar el certificado de residencia fiscal. El expediente se basa principalmente en el RUC, el cumplimiento fiscal, el documento de identidad, la Constancia de Movimiento Migratorio y los documentos requeridos.
¿Es necesario vivir 183 días en Paraguay?
No. La regla de los 183 días es conocida en muchos países, pero no se menciona como un requisito general en la Resolución General 65/2020.
¿Necesita pasar 120 días en Paraguay?
No. Los 120 días no son una condición automática de residencia fiscal. Se relacionan con el concepto de domicilio según la Ley 125/1991.
¿Qué significa la regla de los 120 días?
Si pasa más de 120 días en Paraguay, Paraguay puede considerar que su domicilio habitual, es decir, su hogar o dirección de referencia, se encuentra en el país.
¿Cuál es la diferencia entre domicilio y residencia fiscal?
El domicilio se refiere a su dirección o punto de conexión administrativa. La residencia fiscal se refiere a su estatus ante la administración tributaria paraguaya.
¿Por qué se solicita la Constancia de Movimiento Migratorio?
Documenta sus entradas y salidas de Paraguay. Forma parte de los documentos solicitados para las personas físicas en el procedimiento del certificado fiscal.
¿Es suficiente el RUC para ser residente fiscal?
Para los solicitantes que son contribuyentes, el RUC es obligatorio, pero no es suficiente por sí solo. Debe estar activo, correctamente mantenido, y sus obligaciones tributarias deben estar al día.
¿Se puede obtener el certificado de residencia fiscal con poca presencia en Paraguay?
La Resolución General 65/2020 no establece un umbral obligatorio de días. Sin embargo, el expediente debe mantenerse coherente, completo y conforme.
¿Es válido de por vida el certificado de residencia fiscal?
No. La Resolución General 65/2020 dispone que el certificado de residencia fiscal paraguayo es válido por un año a partir de su fecha de emisión.
Conclusión
La residencia fiscal en Paraguay no debe reducirse a una regla de 183 días o 120 días.
Si lee cuidadosamente la Resolución General 65/2020, no encontrará ninguna mención que imponga un número obligatorio de días para solicitar un certificado de residencia fiscal paraguayo.
Los 120 días mencionados en la Ley 125/1991, Artículo 152, se refieren al concepto de domicilio. Esto significa que si pasa más de 120 días en Paraguay, el país puede considerar que su hogar, residencia habitual o dirección de referencia se encuentra aquí.
Pero el domicilio y la residencia fiscal no son lo mismo.
Para construir una residencia fiscal sólida en Paraguay, principalmente necesita preparar un expediente fiscal coherente: RUC, declaraciones, cumplimiento tributario, documentos de identidad, movimientos migratorios, residencia migratoria y certificado de residencia fiscal.
Destination Paraguay puede ayudarle con todos estos pasos.
Fuentes oficiales utilizadas
- Resolución General N.º 65/2020, emitida por la SET y alojada por la DNIT: procedimiento para la expedición del certificado de residencia fiscal a efectos tributarios.
- Ley 125/1991, Artículo 152: domicilio de las personas físicas y presunción de residencia habitual después de más de 120 días.