Destination Paraguay · Textos oficiales consultados el 8 de octubre de 2026 Regla de 183 días en Paraguay: distinga los umbrales de presencia, el domicilio y los documentos del certificado fiscal según los textos oficiales.
¿Hay que pasar 183 días al año en Paraguay para mantener la residencia fiscal? No: la Resolución General 65/2020 no exige una presencia de 183 días al año. Por tanto, no debe presentarse ese umbral como una obligación prevista en esta resolución.
La Resolución General 65/2020 regula la expedición del certificado de residencia fiscal. No establece un umbral anual de 183 días ni una regla autónoma para mantener la condición de residente fiscal. Para un contribuyente, su artículo 3 exige RUC, estar al día con las obligaciones tributarias y una cédula vigente. Una persona física también debe presentar la constancia de movimientos migratorios del período correspondiente.
La RG 65/2020 no exige 183 días al año. Mantener su situación fiscal depende de las reglas aplicables a su caso y del cumplimiento de sus obligaciones. Tener RUC no basta, por sí solo, para establecer un derecho incondicional a conservar la residencia fiscal con cero días de presencia.
Regla de 183 días: 183 días, 120 días: ¿qué exige el procedimiento del certificado?
La RG 65/2020 no establece un umbral de 183 días.
No: la Ley 125/1991 los utiliza como presunción de residencia habitual para determinar el domicilio.
En la RG 65/2020. Esto no significa «residencia fiscal garantizada con 0 días al año».
Regla de 183 días: Mantener la residencia fiscal y renovar el certificado
El certificado y la condición fiscal deben distinguirse: el artículo 6 de la RG 65/2020 otorga al certificado una validez de un año desde su expedición. Esta duración no constituye una obligación de permanecer 183 días. Un calendario de viajes no sustituye un expediente de residencia. Antes de contar los días, identifique la decisión que necesita: un carnet de residente, un certificado fiscal para un año concreto o el reconocimiento de su nueva situación en otro país.
Lo más útil es tratar estos asuntos por separado y después verificar su coherencia. Pregunte qué norma se aplica, qué período se examina y qué documentos justifican su situación. Una afirmación general como «menos de 183 días es suficiente» no responde a ninguna de estas preguntas.
Regla de 183 días: RG 65/2020: sin umbral de 183 días en el procedimiento
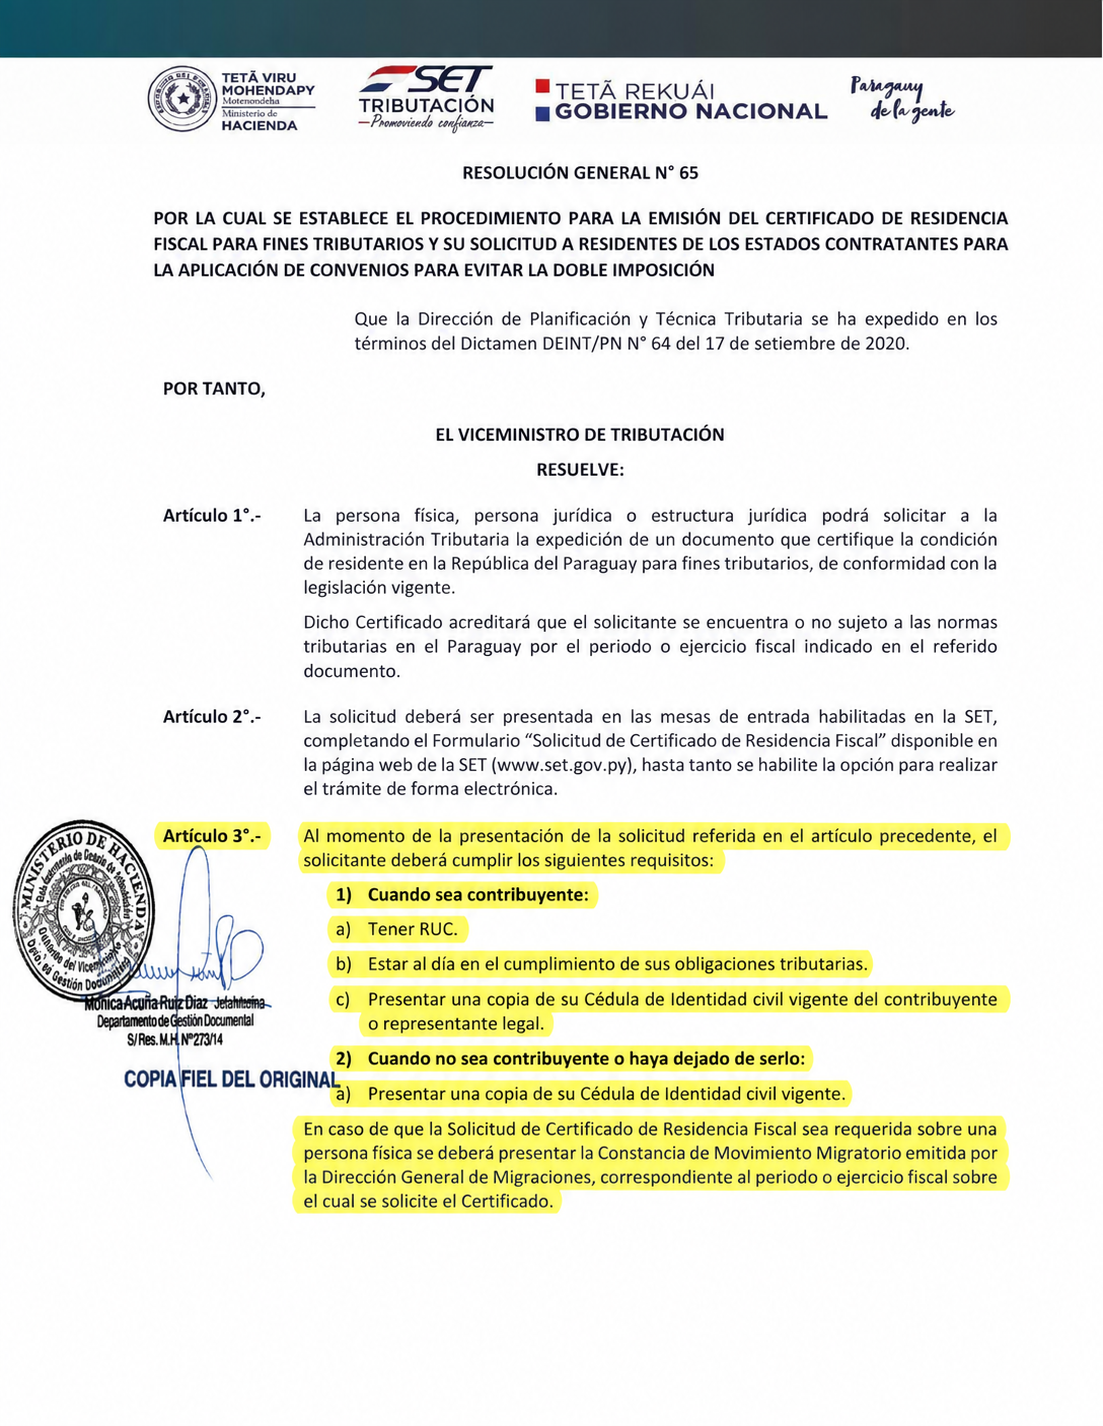
La resolución regula la expedición del certificado. Su artículo 3 distingue al contribuyente, que debe tener RUC, estar al día en sus obligaciones y presentar una cédula vigente, del no contribuyente o excontribuyente, para quien se exige una cédula vigente.
Tener RUC.
Estar al día en el cumplimiento de sus obligaciones tributarias.
Constancia de Movimiento Migratorio
Extractos separados del artículo 3, en español. Resaltado editorial añadido; no constituyen una reproducción íntegra del texto.
Para una persona física, la constancia migratoria debe corresponder al período solicitado. Los desplazamientos se documentan, aunque este procedimiento no establezca 183 días. El artículo 1 remite a la legislación vigente; presentar un expediente no supone el reconocimiento automático de la condición.
Leer la Resolución General 65/2020 en el sitio de la DNIT.
Regla de 183 días: ¿Y los 120 días? La Ley 125/1991 habla del domicilio
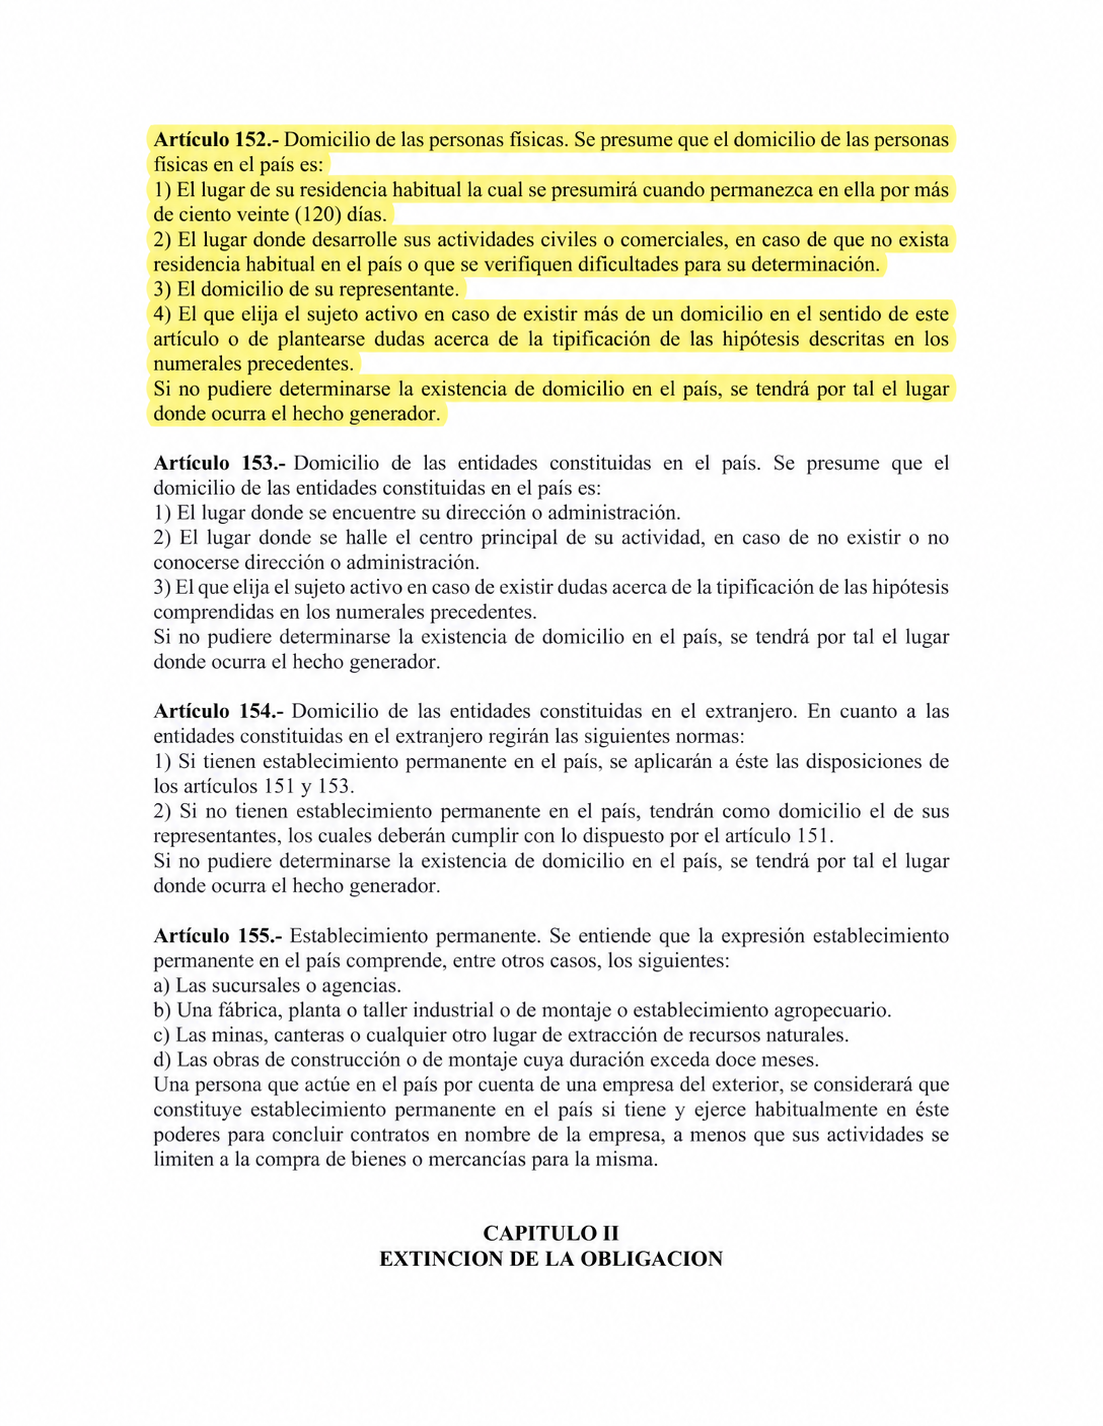
La referencia correcta es la Ley 125/1991, artículo 152. Trata del domicilio de las personas físicas. Su primer criterio se refiere a la residencia habitual, presumida tras más de 120 días:
El lugar de su residencia habitual la cual se presumirá cuando permanezca en ella por más de ciento veinte (120) días.
Extracto del artículo 152. Resaltado editorial añadido. La residencia habitual se presume cuando la persona permanece en ella más de 120 días.
El texto también contempla el lugar de las actividades civiles o comerciales cuando no existe residencia habitual o resulta difícil determinarla, luego el domicilio del representante y otras formas de determinación. No corresponde ignorar los 120 días ni convertirlos en la única condición anual de todos los trámites.
Esta disposición se refiere al domicilio: por sí sola, no establece que una persona pueda obtener un certificado fiscal sin presencia ni que 120 días resuelvan su situación internacional.
Leer la Ley 125/1991, artículos 151 y 152, en la BACN.
Carnet de residente, RUC y residencia fiscal: tres funciones distintas
En su documentación sobre el Impuesto a la Renta de No Residentes (INR), la DNIT recuerda que el artículo 2 del Decreto 3181/2019 remite a la residencia permanente para considerar a la persona física residente a efectos fiscales en ese marco.
Esta referencia debe formar parte del análisis. Presentar el carnet de residente temporal y el RUC como una garantía universal sería insuficiente. La cédula identifica a una persona; el RUC la registra ante la administración; su clasificación fiscal depende de las normas aplicables a su situación.
Fuente: documentación oficial de la DNIT sobre el INR.
¿Se puede permanecer fuera de Paraguay libremente?
Las ausencias también están sujetas a la legislación migratoria. La Ley 6984/2022 prevé consecuencias por una ausencia injustificada superior a un año para un residente temporal o a tres años consecutivos para un residente permanente, salvo las autorizaciones previstas. Sus artículos 54 y 55 deben distinguirse de las reglas fiscales.
La Dirección Nacional de Migraciones también publicó la Resolución 376/2026 sobre el procedimiento de cancelación y las autorizaciones de ausencia. Antes de una ausencia prolongada, haga revisar su categoría, las fechas exactas y el procedimiento aplicable. Un regreso ocasional no debe presentarse como una solución fiscal universal.
Ley 6984/2022, artículos 54 y 55 · Directorio oficial de resoluciones de Migraciones.
Preguntas que conviene plantear antes de organizar su mudanza
| Su objetivo | Qué verificar |
|---|---|
| Conservar su condición migratoria | Categoría de residencia, vigencia de documentos y ausencias autorizadas. |
| Justificar su situación fiscal | Fundamento jurídico aplicable, año correspondiente y documentos de respaldo. |
| Presentar un certificado en el extranjero | Finalidad, período cubierto y criterios de la autoridad destinataria. |
| Planificar sus viajes | Calendario real, comprobantes de entrada y salida y obligaciones en cada país implicado. |
Organice un expediente por año. Reúna sus documentos de identidad y residencia, los comprobantes fiscales pertinentes y un historial claro de sus estancias. Después explique su proyecto real: vivienda, actividad, familia y países donde sigue pasando tiempo. Esta preparación permite un análisis individualizado, en vez de una respuesta basada en una sola cifra.
Preguntas frecuentes
¿«Sin regla de 183 días» significa «sin condiciones»?
No. Un procedimiento sin ese umbral sigue teniendo criterios, documentos y una decisión administrativa. La ausencia de una cifra en un texto no elimina la necesidad de examinar las demás normas pertinentes.
¿Hay que dejar de contar los días de presencia?
No. Mantener un calendario fiable facilita las conversaciones con las autoridades y los profesionales que revisan su expediente. Anote las entradas y salidas durante el año en lugar de reconstruir los viajes después.
¿Por dónde empezar?
Defina primero su objetivo y el año correspondiente. Después solicite un análisis conjunto de la condición migratoria, el domicilio y la clasificación fiscal. Así podrá organizar sus trámites y viajes según su situación concreta.
Preparar una residencia en Paraguay acorde con su proyecto
Un buen proyecto comienza con una descripción clara de su vida y sus actividades. ¿Quiere establecerse de forma permanente, repartir su tiempo entre países o invertir manteniendo una actividad en otro lugar? Explíquelo desde la primera conversación.
Para continuar su preparación, consulte nuestra presentación de los trámites de residencia en Paraguay y nuestra guía sobre días de presencia y residencia fiscal. Destination Paraguay puede ayudarle a organizar sus trámites e identificar los puntos que requieren un análisis en su expediente.