Destination Paraguay · Amtliche Texte geprüft am 8. Oktober 2026 183-Tage-Regel in Paraguay: Unterscheiden Sie Anwesenheitsfristen, Wohnsitzregeln und Nachweise für die Steuerbescheinigung anhand amtlicher Texte.
Muss man 183 Tage pro Jahr in Paraguay verbringen, um seine steuerliche Ansässigkeit aufrechtzuerhalten? Nein: Die Allgemeine Resolution 65/2020 schreibt keinen Aufenthalt von 183 Tagen pro Jahr vor. Dieser Schwellenwert darf daher nicht als Verpflichtung aus dieser Resolution dargestellt werden.
Die Allgemeine Resolution 65/2020 regelt die Ausstellung der steuerlichen Ansässigkeitsbescheinigung. Sie legt weder eine jährliche Schwelle von 183 Tagen noch eine eigenständige Regel zur Aufrechterhaltung der steuerlichen Ansässigkeit fest. Für Steuerpflichtige verlangt Artikel 3 eine RUC, die Erfüllung der Steuerpflichten und eine gültige Cédula. Natürliche Personen müssen außerdem einen Nachweis ihrer Ein- und Ausreisen für den betreffenden Zeitraum vorlegen.
Keine jährliche 183-Tage-Pflicht in der RG 65/2020. Die Aufrechterhaltung Ihres Steuerstatus richtet sich nach den für Ihren Fall geltenden Regeln und der Erfüllung Ihrer Pflichten. Eine RUC allein begründet keinen uneingeschränkten Anspruch, die steuerliche Ansässigkeit ohne einen einzigen Aufenthaltstag zu behalten.
183-Tage-Regel: 183 Tage, 120 Tage: Was verlangt das Bescheinigungsverfahren?
Die RG 65/2020 enthält keine Schwelle von 183 Tagen.
Nein: Gesetz 125/1991 verwendet diesen Zeitraum als Vermutung des gewöhnlichen Aufenthalts zur Bestimmung des Wohnsitzes.
In der RG 65/2020. Das bedeutet nicht „garantierte steuerliche Ansässigkeit mit 0 Tagen pro Jahr“.
183-Tage-Regel: Steuerliche Ansässigkeit aufrechterhalten und die Bescheinigung erneuern
Bescheinigung und Steuerstatus sind zu unterscheiden: Nach Artikel 6 der RG 65/2020 ist die Bescheinigung ab ihrer Ausstellung ein Jahr gültig. Diese Gültigkeitsdauer stellt keine Verpflichtung zu einem Aufenthalt von 183 Tagen dar. Ein Reisekalender ersetzt keine Unterlagen zur Ansässigkeit. Klären Sie vor dem Zählen der Tage, welche Entscheidung Sie benötigen: eine Aufenthaltskarte, eine Steuerbescheinigung für ein bestimmtes Jahr oder die Anerkennung Ihrer neuen Situation in einem anderen Land.
Am sinnvollsten ist es, diese Themen zunächst getrennt zu prüfen und anschließend ihre Vereinbarkeit zu klären. Fragen Sie, welche Rechtsgrundlage gilt, welcher Zeitraum untersucht wird und welche Unterlagen Ihre Situation belegen. Eine allgemeine Aussage wie „weniger als 183 Tage reichen aus“ beantwortet keine dieser Fragen.
183-Tage-Regel: RG 65/2020: keine 183-Tage-Schwelle im Verfahren
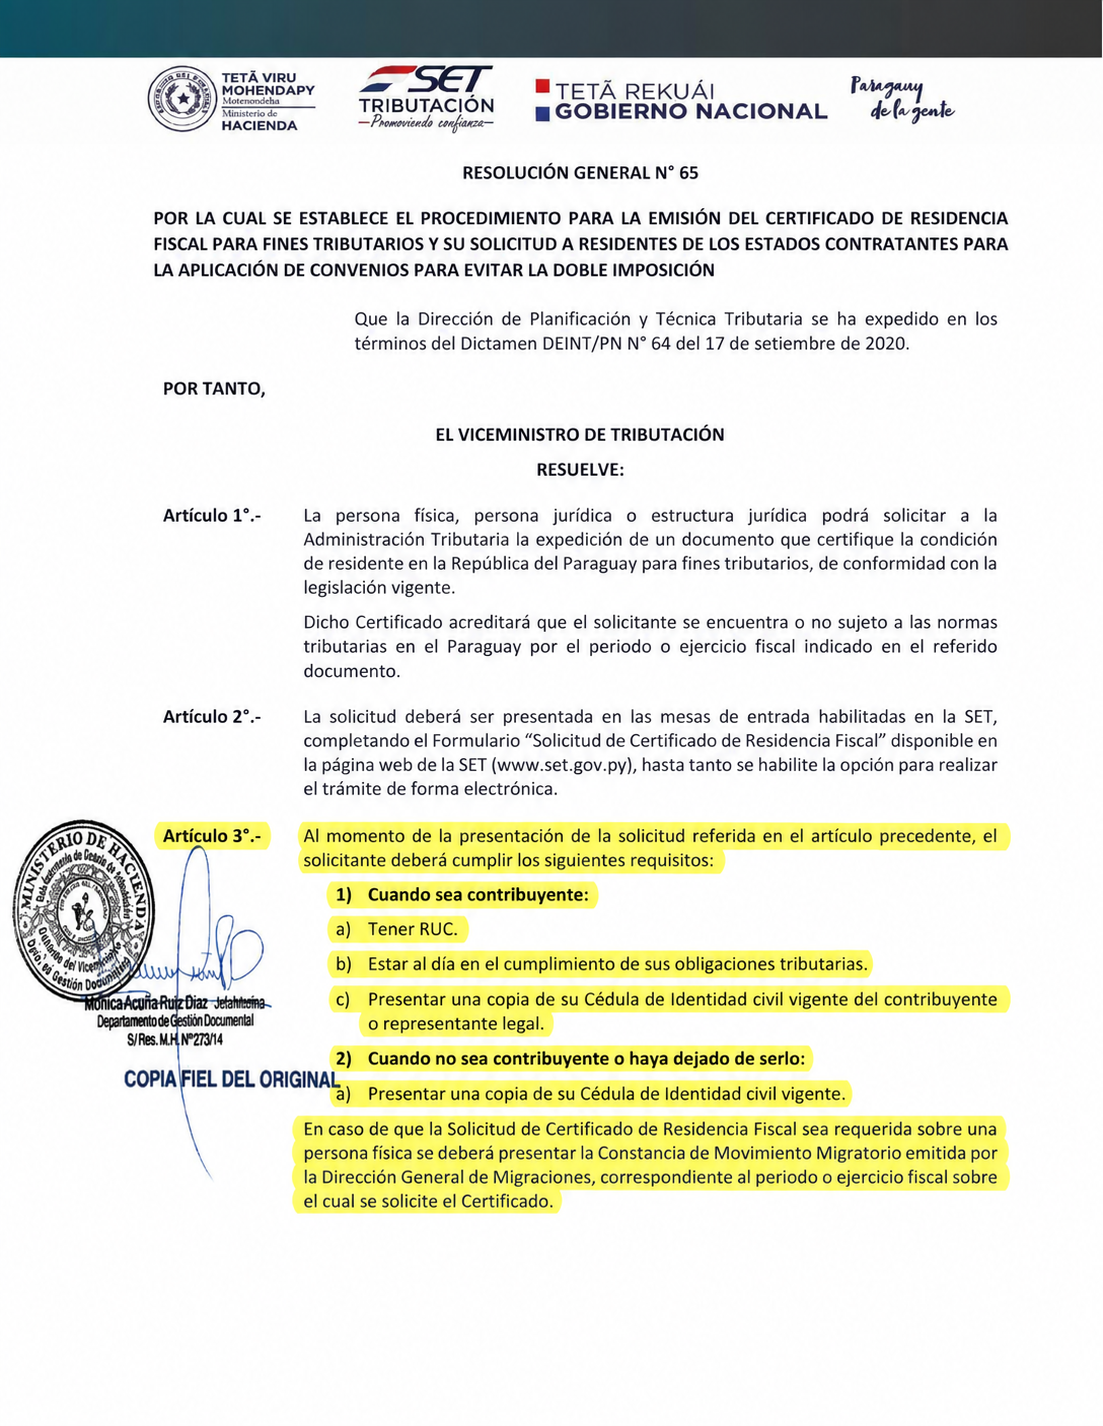
Die Resolution regelt die Ausstellung der Bescheinigung. Artikel 3 unterscheidet zwischen Steuerpflichtigen, die einen RUC benötigen, ihren steuerlichen Pflichten nachgekommen sein und eine gültige Cédula vorlegen müssen, sowie Nichtsteuerpflichtigen oder ehemaligen Steuerpflichtigen, für die eine gültige Cédula vorgesehen ist.
Tener RUC.
Estar al día en el cumplimiento de sus obligaciones tributarias.
Constancia de Movimiento Migratorio
Einzelne Auszüge aus Artikel 3 auf Spanisch. Redaktionelle Hervorhebungen; keine vollständige Wiedergabe des Textes.
Bei natürlichen Personen muss der Nachweis der Ein- und Ausreisen den beantragten Zeitraum abdecken. Reisen werden somit dokumentiert, auch ohne 183-Tage-Schwelle in diesem Verfahren. Artikel 1 verweist auf das geltende Recht; die Einreichung eines Antrags begründet den Status nicht automatisch.
Allgemeine Resolution 65/2020 auf der DNIT-Website lesen.
183-Tage-Regel: Und die 120 Tage? Gesetz 125/1991 betrifft den Wohnsitz
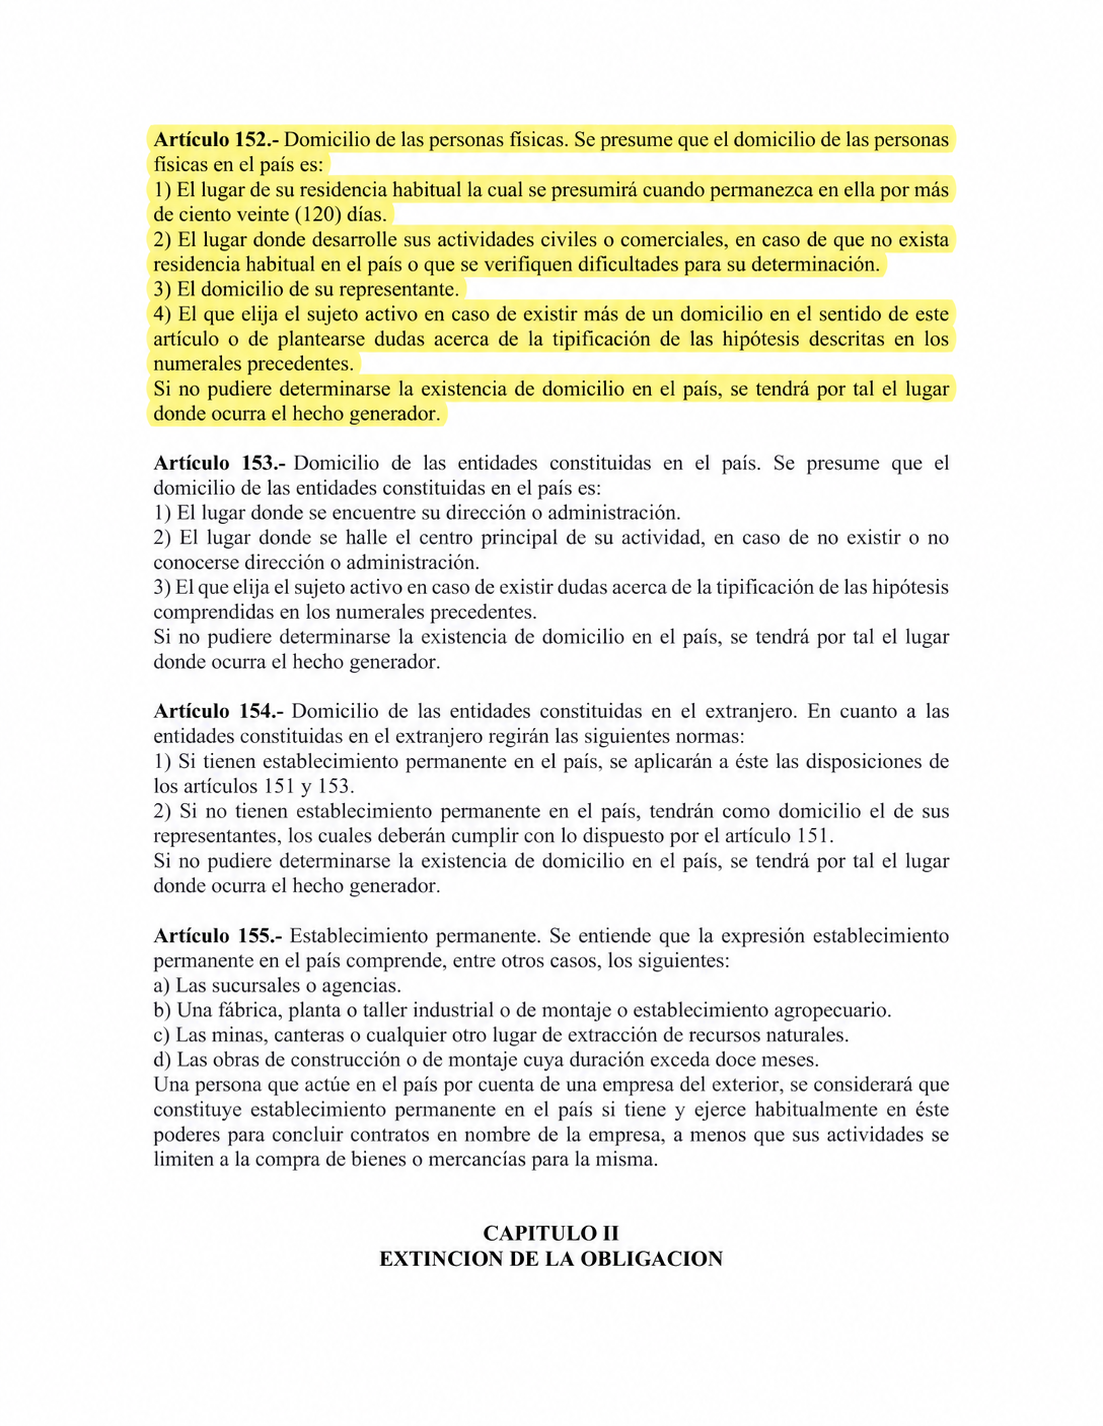
Die richtige Rechtsgrundlage ist Gesetz 125/1991, Artikel 152. Es betrifft den Wohnsitz natürlicher Personen. Das erste Kriterium ist der gewöhnliche Aufenthalt, der bei mehr als 120 Tagen vermutet wird:
El lugar de su residencia habitual la cual se presumirá cuando permanezca en ella por más de ciento veinte (120) días.
Auszug aus Artikel 152. Redaktionelle Hervorhebung. Bedeutung auf Deutsch: Ein gewöhnlicher Aufenthalt wird vermutet, wenn sich die Person dort mehr als 120 Tage aufhält.
Der Text sieht auch den Ort der zivilen oder geschäftlichen Tätigkeiten vor, wenn ein gewöhnlicher Aufenthalt fehlt oder schwer festzustellen ist, danach den Wohnsitz des Vertreters und weitere Bestimmungsmöglichkeiten. Die 120 Tage dürfen deshalb weder ignoriert noch zur einzigen jährlichen Voraussetzung aller Verfahren gemacht werden.
Diese Vorschrift betrifft den Wohnsitz. Sie besagt für sich allein weder, dass eine Steuerbescheinigung ohne Anwesenheit erhältlich ist, noch dass 120 Tage die internationale Situation einer Person klären.
Gesetz 125/1991, Artikel 151 und 152, bei der BACN lesen.
Aufenthaltskarte, RUC und steuerliche Ansässigkeit: drei unterschiedliche Funktionen
In ihren Informationen zur Einkommensteuer für Nichtansässige (INR) weist die DNIT darauf hin, dass Artikel 2 des Dekrets 3181/2019 auf die dauerhafte Aufenthaltsberechtigung verweist, um eine natürliche Person in diesem Rahmen steuerlich als ansässig einzuordnen.
Diese Rechtsgrundlage gehört zur Prüfung. Eine befristete Aufenthaltskarte und einen RUC als allgemeine Garantie darzustellen, wäre unzureichend. Die Cédula dient der Identifizierung, der RUC der steuerlichen Registrierung. Die steuerliche Einordnung hängt von den jeweils anwendbaren Vorschriften ab.
Quelle: amtliche DNIT-Informationen zur INR.
Kann man sich beliebig lange außerhalb Paraguays aufhalten?
Abwesenheiten unterliegen auch dem Migrationsrecht. Gesetz 6984/2022 sieht Folgen für eine ungerechtfertigte Abwesenheit von mehr als einem Jahr bei vorübergehend Aufenthaltsberechtigten oder drei aufeinanderfolgenden Jahren bei dauerhaft Aufenthaltsberechtigten vor, vorbehaltlich vorgesehener Genehmigungen. Artikel 54 und 55 sind von den Steuervorschriften zu unterscheiden.
Die nationale Migrationsbehörde hat außerdem Resolution 376/2026 zum Verfahren des Widerrufs und zu Abwesenheitsgenehmigungen veröffentlicht. Lassen Sie vor einer längeren Abwesenheit Ihre Kategorie, die genauen Daten und das anwendbare Verfahren prüfen. Eine gelegentliche Rückkehr darf nicht als allgemeine steuerliche Lösung dargestellt werden.
Gesetz 6984/2022, Artikel 54 und 55 · Amtliches Verzeichnis der Resolutionen von Migraciones.
Fragen vor der Planung Ihres Umzugs
| Ihr Ziel | Was zu prüfen ist |
|---|---|
| Aufenthaltsstatus erhalten | Aufenthaltskategorie, Gültigkeit der Dokumente und genehmigte Abwesenheiten. |
| Steuerliche Situation nachweisen | Anwendbare Rechtsgrundlage, betreffendes Jahr und Nachweise. |
| Bescheinigung im Ausland vorlegen | Verwendungszweck, abgedeckter Zeitraum und Kriterien der empfangenden Behörde. |
| Reisen planen | Tatsächlicher Reiseplan, Ein- und Ausreisenachweise sowie Pflichten in jedem betroffenen Land. |
Ordnen Sie Ihre Unterlagen nach Jahren. Sammeln Sie Identitäts- und Aufenthaltsdokumente, relevante Steuerbelege und eine klare Übersicht Ihrer Aufenthalte. Erläutern Sie dann Ihre tatsächlichen Pläne: Wohnung, Tätigkeit, Familie und Länder, in denen Sie weiterhin Zeit verbringen. So wird eine individuelle Beurteilung möglich, statt einer Antwort, die nur auf einer Zahl beruht.
Häufige Fragen
Bedeutet „keine 183-Tage-Regel“ auch „keine Voraussetzungen“?
Nein. Auch ein Verfahren ohne diese Schwelle hat Kriterien, Nachweise und eine behördliche Entscheidung. Fehlt eine Zahl in einem Text, müssen die übrigen einschlägigen Vorschriften dennoch geprüft werden.
Sollte man aufhören, Aufenthaltstage zu zählen?
Nein. Ein verlässlicher Kalender erleichtert die Gespräche mit Behörden und Fachleuten, die Ihre Unterlagen prüfen. Halten Sie Ein- und Ausreisen während des Jahres fest, statt Ihre Reisen später zu rekonstruieren.
Wo sollte man anfangen?
Bestimmen Sie zunächst Ihr Ziel und das betreffende Jahr. Lassen Sie anschließend Aufenthaltsstatus, Wohnsitz und steuerliche Einordnung gemeinsam prüfen. Darauf aufbauend können Sie Ihre Verfahren und Reisen passend zu Ihrer tatsächlichen Situation planen.
Den Aufenthalt in Paraguay passend zu Ihren Zielen vorbereiten
Ein guter Plan beginnt mit einer klaren Beschreibung Ihres Lebens und Ihrer Tätigkeiten. Möchten Sie dauerhaft umziehen, Ihre Zeit zwischen Ländern aufteilen oder investieren und andernorts weiter tätig sein? Erläutern Sie dies gleich beim ersten Gespräch.
Zur weiteren Vorbereitung lesen Sie unsere Übersicht zu den Aufenthaltsverfahren in Paraguay und unseren Leitfaden zu Aufenthaltstagen und steuerlicher Ansässigkeit. Destination Paraguay kann Ihnen helfen, Ihre Verfahren zu organisieren und die Punkte zu erkennen, die für Ihren Fall geprüft werden müssen.