Destination Paraguay · Textes officiels consultés le 8 octobre 2026 Règle des 183 jours au Paraguay : distinguez le seuil de présence, les règles de domicile et les justificatifs du certificat fiscal dans les textes officiels.
Faut-il passer 183 jours par an au Paraguay pour maintenir sa résidence fiscale ? Non : la résolution générale 65/2020 n’impose pas de présence de 183 jours par an. Il ne faut donc pas présenter ce seuil comme une obligation prévue par cette résolution.
La résolution générale 65/2020 encadre la délivrance du certificat de résidence fiscale. Elle ne fixe ni seuil annuel de 183 jours ni règle autonome de maintien du statut fiscal. Pour un contribuable, son article 3 demande un RUC, le respect des obligations fiscales et une cédula valide. Une personne physique doit aussi présenter le relevé de ses mouvements migratoires pour la période concernée.
Pas d’obligation de 183 jours par an dans la RG 65/2020. Le maintien de votre situation fiscale repose sur les règles applicables à votre dossier et le respect de vos obligations. Avoir un RUC ne suffit pas, à lui seul, à établir un droit inconditionnel à conserver sa résidence fiscale avec zéro jour de présence.
Règle des 183 jours : 183 jours, 120 jours : que prévoit la procédure du certificat ?
Pas de seuil de 183 jours inscrit dans la RG 65/2020.
Non : la loi 125/1991 en fait une présomption de résidence habituelle pour déterminer le domicile.
Dans la RG 65/2020. Cela ne signifie pas « résidence fiscale garantie avec 0 jour par an ».
Règle des 183 jours : maintenir sa résidence fiscale et renouveler son certificat
Le certificat et le statut fiscal doivent être distingués : l’article 6 de la RG 65/2020 donne au certificat une validité d’un an à partir de sa délivrance. Cette durée ne constitue pas une obligation de séjour de 183 jours. Un calendrier de voyage ne remplace pas un dossier de résidence. Avant de compter les jours, identifiez la décision que vous cherchez à obtenir : une carte de résident, un certificat fiscal pour une année précise ou la reconnaissance de votre nouvelle situation auprès d’un autre pays.
La méthode la plus utile consiste à traiter ces sujets séparément, puis à vérifier leur cohérence. Vous pouvez ainsi demander à votre interlocuteur quel texte il applique, quelle période il examine et quelles pièces permettent de justifier votre situation. Une affirmation générale comme « moins de 183 jours suffit » ne répond à aucune de ces trois questions.
Règle des 183 jours : rG 65/2020 : pas de seuil de 183 jours dans la procédure
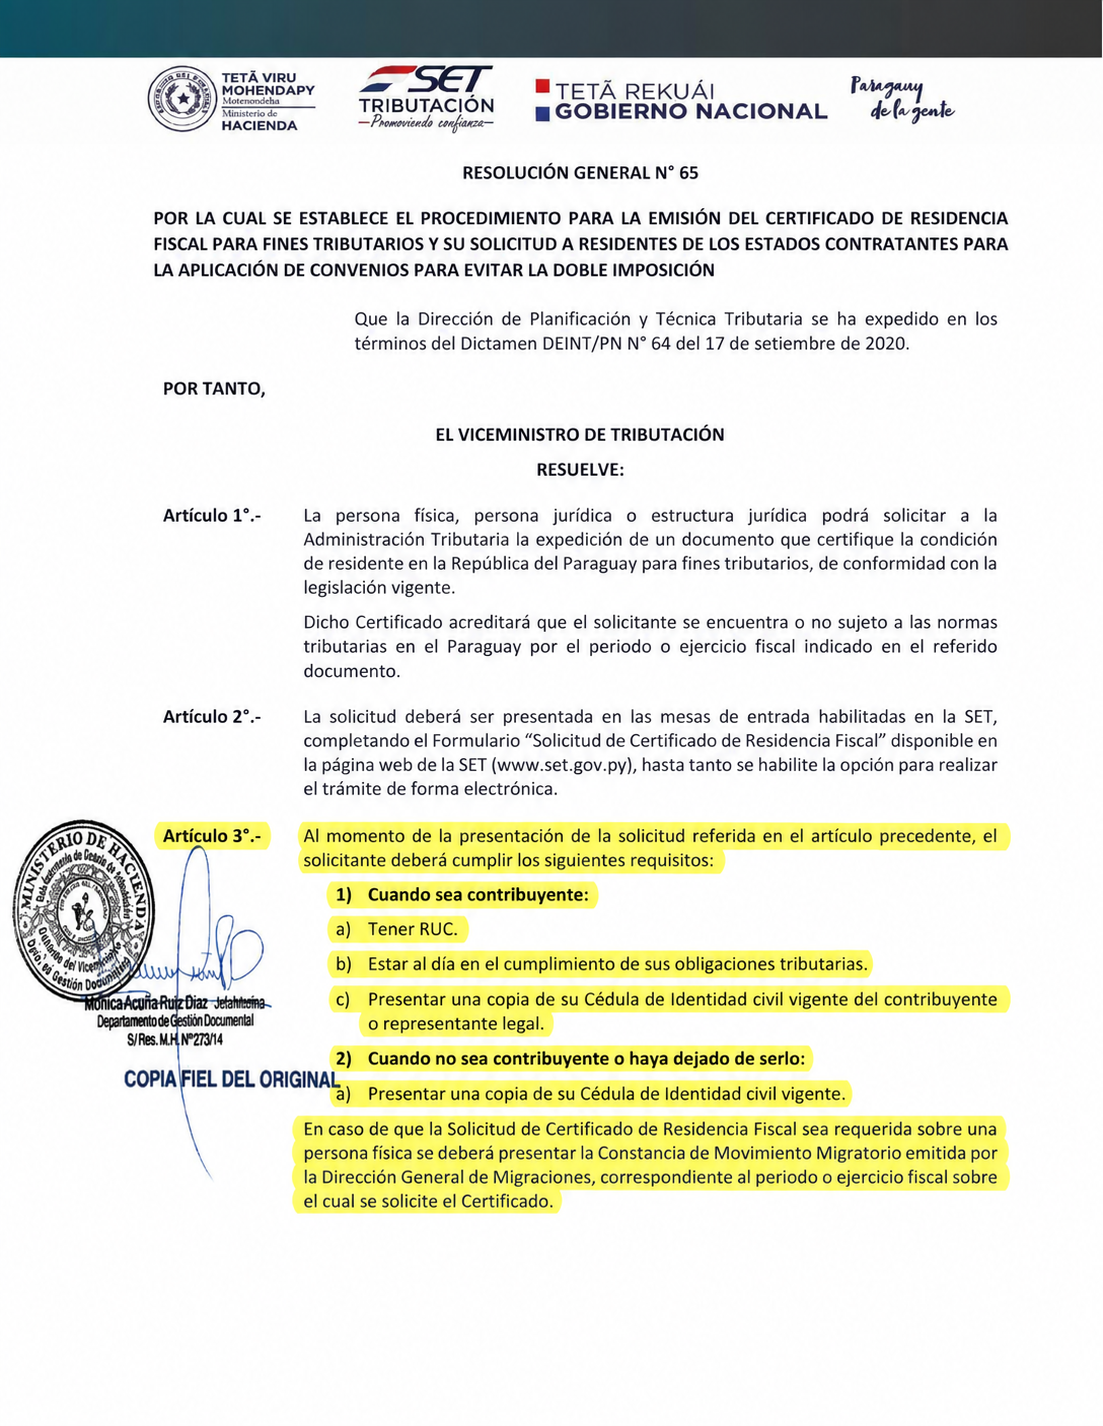
La résolution organise la délivrance du certificat. Son article 3 distingue le contribuable, qui doit avoir un RUC, être à jour et fournir une cédula valide, du non-contribuable ou ancien contribuable, pour lequel une cédula valide est prévue.
Tener RUC.
Estar al día en el cumplimiento de sus obligaciones tributarias.
Constancia de Movimiento Migratorio
Extraits distincts de l’article 3, en espagnol. Surlignage éditorial ajouté ; les omissions ne sont pas une reproduction intégrale du texte.
Pour une personne physique, le relevé migratoire doit correspondre à la période demandée. Les déplacements restent donc documentés, même sans seuil de 183 jours dans cette procédure. L’article 1 renvoie à la législation applicable ; le dépôt d’un dossier ne vaut pas reconnaissance automatique du statut.
Lire la résolution générale 65/2020 sur le site de la DNIT.
Règle des 183 jours : et les 120 jours ? La loi 125/1991 parle de domicile
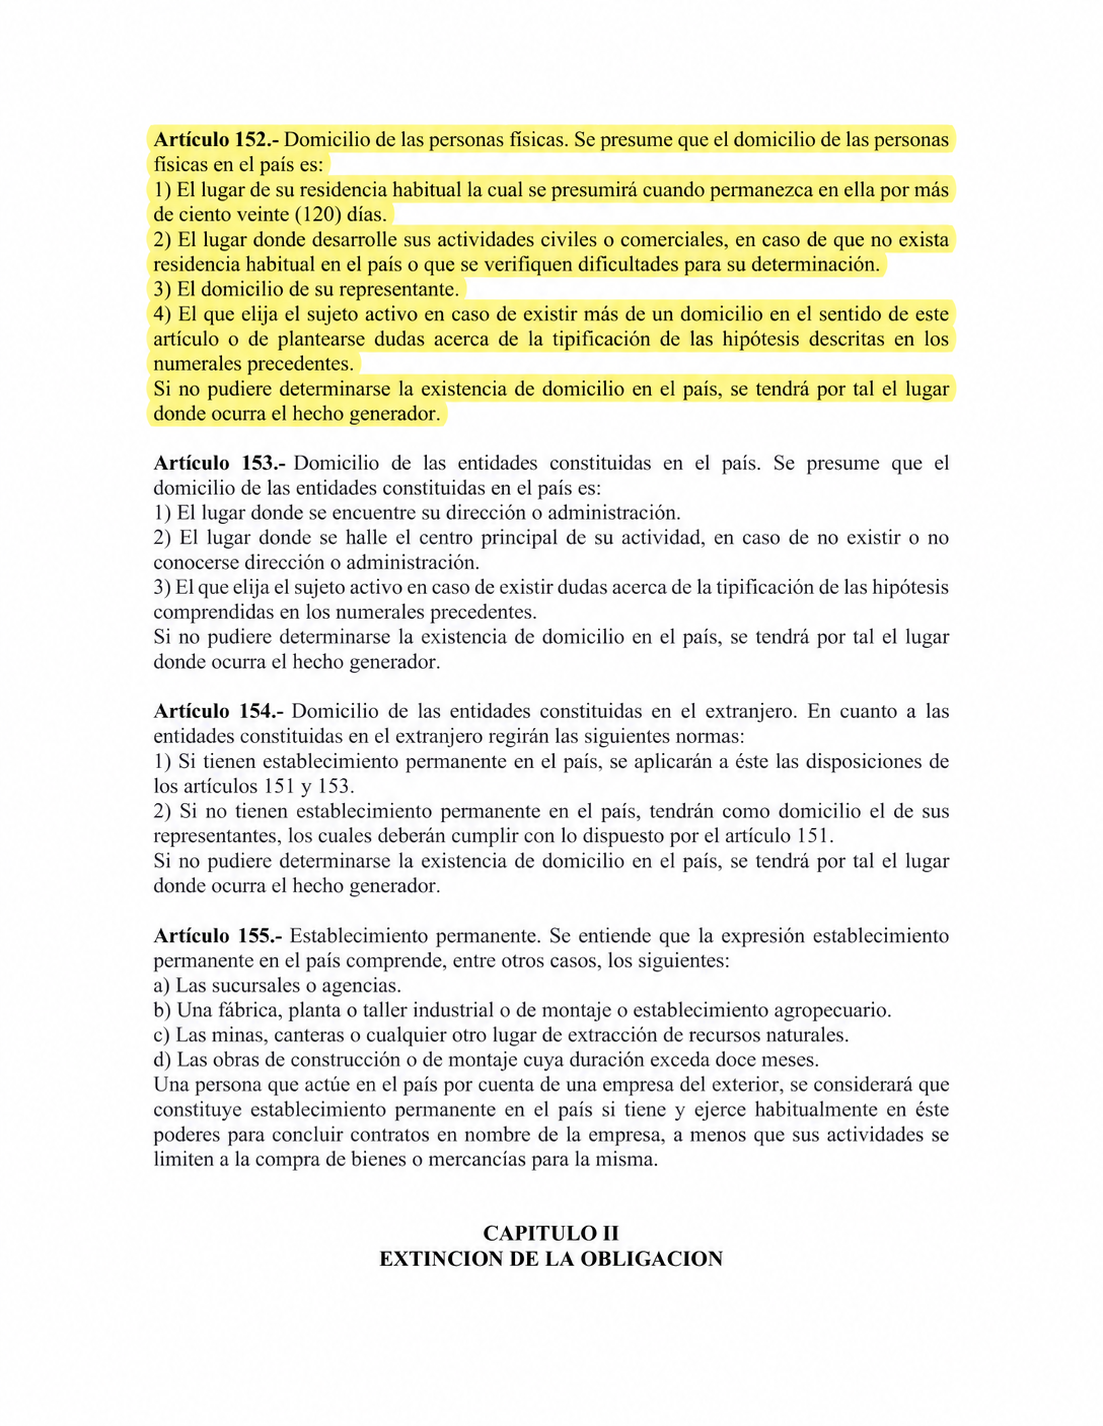
La bonne référence est la loi 125/1991, article 152. Elle traite du domicile des personnes physiques. Son premier critère vise la résidence habituelle, présumée au-delà de 120 jours :
El lugar de su residencia habitual la cual se presumirá cuando permanezca en ella por más de ciento veinte (120) días.
Extrait de l’article 152. Surlignage éditorial ajouté. Sens en français : la résidence habituelle est présumée lorsque la personne y demeure plus de 120 jours.
Le texte prévoit aussi le lieu des activités civiles ou commerciales lorsque la résidence habituelle manque ou est difficile à déterminer, puis le domicile du représentant et d’autres solutions de détermination. Il ne faut donc ni effacer les 120 jours, ni les transformer en unique condition annuelle applicable à toutes les démarches.
Cette disposition porte sur le domicile : elle ne dit pas, à elle seule, qu’une personne peut obtenir un certificat fiscal sans présence ni que 120 jours suffisent à régler sa situation internationale.
Lire la loi 125/1991, articles 151 et 152, auprès de la BACN.
Carte de résident, RUC et résidence fiscale : trois fonctions différentes
La DNIT rappelle, dans sa documentation sur l’impôt sur les revenus des non-résidents (INR), que l’article 2 du décret 3181/2019 renvoie à la résidence permanente pour qualifier la personne physique de résidente à des fins fiscales dans ce cadre.
Cette référence doit faire partie de l’analyse. Présenter la carte de résident temporaire et le RUC comme une garantie universelle serait insuffisant. La cédula identifie une personne ; le RUC l’inscrit auprès de l’administration ; la qualification fiscale dépend des règles applicables à sa situation.
Source : documentation officielle DNIT sur l’INR.
Peut-on s’absenter du Paraguay librement ?
Les absences relèvent aussi du droit migratoire. La loi 6984/2022 prévoit des conséquences pour une absence injustifiée dépassant un an pour un résident temporaire ou trois années consécutives pour un résident permanent, sous réserve des autorisations prévues. Ses articles 54 et 55 doivent être distingués des règles fiscales.
La Direction nationale des migrations a également publié la résolution 376/2026 relative à la procédure de cancellation et aux autorisations d’absence. Avant une absence prolongée, faites vérifier votre catégorie, les dates exactes et la procédure applicable. Un retour ponctuel ne doit pas être présenté comme une solution fiscale universelle.
Loi 6984/2022, articles 54 et 55 · Répertoire officiel des résolutions de Migraciones.
Les questions à poser avant d’organiser votre expatriation
| Votre objectif | La vérification utile |
|---|---|
| Conserver votre statut migratoire | Catégorie de résidence, validité des documents et absences autorisées. |
| Justifier votre situation fiscale | Fondement juridique applicable, année concernée et pièces justificatives. |
| Présenter un certificat à l’étranger | Usage demandé, période couverte et critères de l’administration destinataire. |
| Planifier vos déplacements | Calendrier réel, justificatifs d’entrée et de sortie, obligations de chaque pays concerné. |
Préparez un dossier organisé par année. Réunissez vos documents d’identité et de résidence, les justificatifs fiscaux pertinents et un historique clair de vos séjours. Expliquez ensuite votre projet réel : logement, activité, famille et pays dans lesquels vous continuez à passer du temps. Cette préparation permet une analyse individualisée plutôt qu’une réponse fondée uniquement sur un chiffre.
Les réponses aux questions fréquentes
« Pas de règle des 183 jours » signifie-t-il « aucune condition » ?
Non. Une procédure sans ce seuil reste une procédure avec des critères, des pièces et une décision administrative. L’absence d’un nombre dans un texte ne dispense pas d’examiner les autres règles pertinentes.
Faut-il arrêter de compter ses jours de présence ?
Non. Garder un calendrier fiable facilite les échanges avec les administrations et les professionnels qui examinent votre dossier. Notez les entrées et sorties au fil de l’année plutôt que de reconstituer vos déplacements après coup.
Quel est le bon point de départ ?
Définissez d’abord votre objectif et l’année concernée. Demandez ensuite une analyse croisée du statut migratoire, du domicile et de la qualification fiscale. Vous pourrez alors organiser vos démarches et vos voyages à partir de votre situation concrète.
Préparer une résidence au Paraguay qui correspond à votre projet
Le bon projet commence par une vie et des activités clairement décrites. Vous souhaitez vous installer durablement, partager votre temps entre plusieurs pays ou investir tout en conservant une activité ailleurs ? Précisez-le dès le premier échange.
Pour poursuivre votre préparation, consultez notre présentation des démarches de résidence au Paraguay et notre guide des jours de présence et de la résidence fiscale. Destination Paraguay peut vous aider à organiser vos démarches et à identifier les points à faire examiner pour votre dossier.