Destination Paraguay · Textos oficiais consultados em 8 de outubro de 2026 Regra dos 183 dias no Paraguai: diferencie os prazos de presença, as regras de domicílio e os documentos do certificado fiscal nos textos oficiais.
É preciso passar 183 dias por ano no Paraguai para manter a residência fiscal? Não: a Resolução Geral 65/2020 não exige presença de 183 dias por ano. Portanto, esse limite não deve ser apresentado como uma obrigação prevista nessa resolução.
A Resolução Geral 65/2020 regulamenta a emissão do certificado de residência fiscal. Ela não estabelece um limite anual de 183 dias nem uma regra autônoma de manutenção da condição de residente fiscal. Para um contribuinte, seu artigo 3 exige RUC, cumprimento das obrigações tributárias e cédula válida. Uma pessoa física também deve apresentar o registro de movimentos migratórios do período correspondente.
A RG 65/2020 não exige 183 dias por ano. A manutenção da sua situação fiscal depende das regras aplicáveis ao seu caso e do cumprimento das suas obrigações. Ter RUC não basta, por si só, para estabelecer um direito incondicional de manter a residência fiscal com zero dias de presença.
Regra dos 183 dias: 183 dias, 120 dias: o que exige o procedimento do certificado?
A RG 65/2020 não estabelece um limite de 183 dias.
Não: a Lei 125/1991 utiliza esse período como presunção de residência habitual para determinar o domicílio.
Na RG 65/2020. Isso não significa “residência fiscal garantida com 0 dias por ano”.
Regra dos 183 dias: Manter a residência fiscal e renovar o certificado
É necessário distinguir o certificado da condição fiscal: o artigo 6 da RG 65/2020 dá ao certificado validade de um ano a partir da emissão. Essa duração não constitui uma obrigação de permanecer 183 dias. Um calendário de viagens não substitui um processo de residência. Antes de contar os dias, identifique a decisão de que precisa: um cartão de residente, um certificado fiscal para um ano específico ou o reconhecimento da sua nova situação em outro país.
A abordagem mais útil é tratar esses assuntos separadamente e depois verificar sua coerência. Pergunte qual norma se aplica, qual período está sendo analisado e quais documentos comprovam sua situação. Uma afirmação geral como “menos de 183 dias é suficiente” não responde a nenhuma dessas perguntas.
Regra dos 183 dias: RG 65/2020: sem limite de 183 dias no procedimento
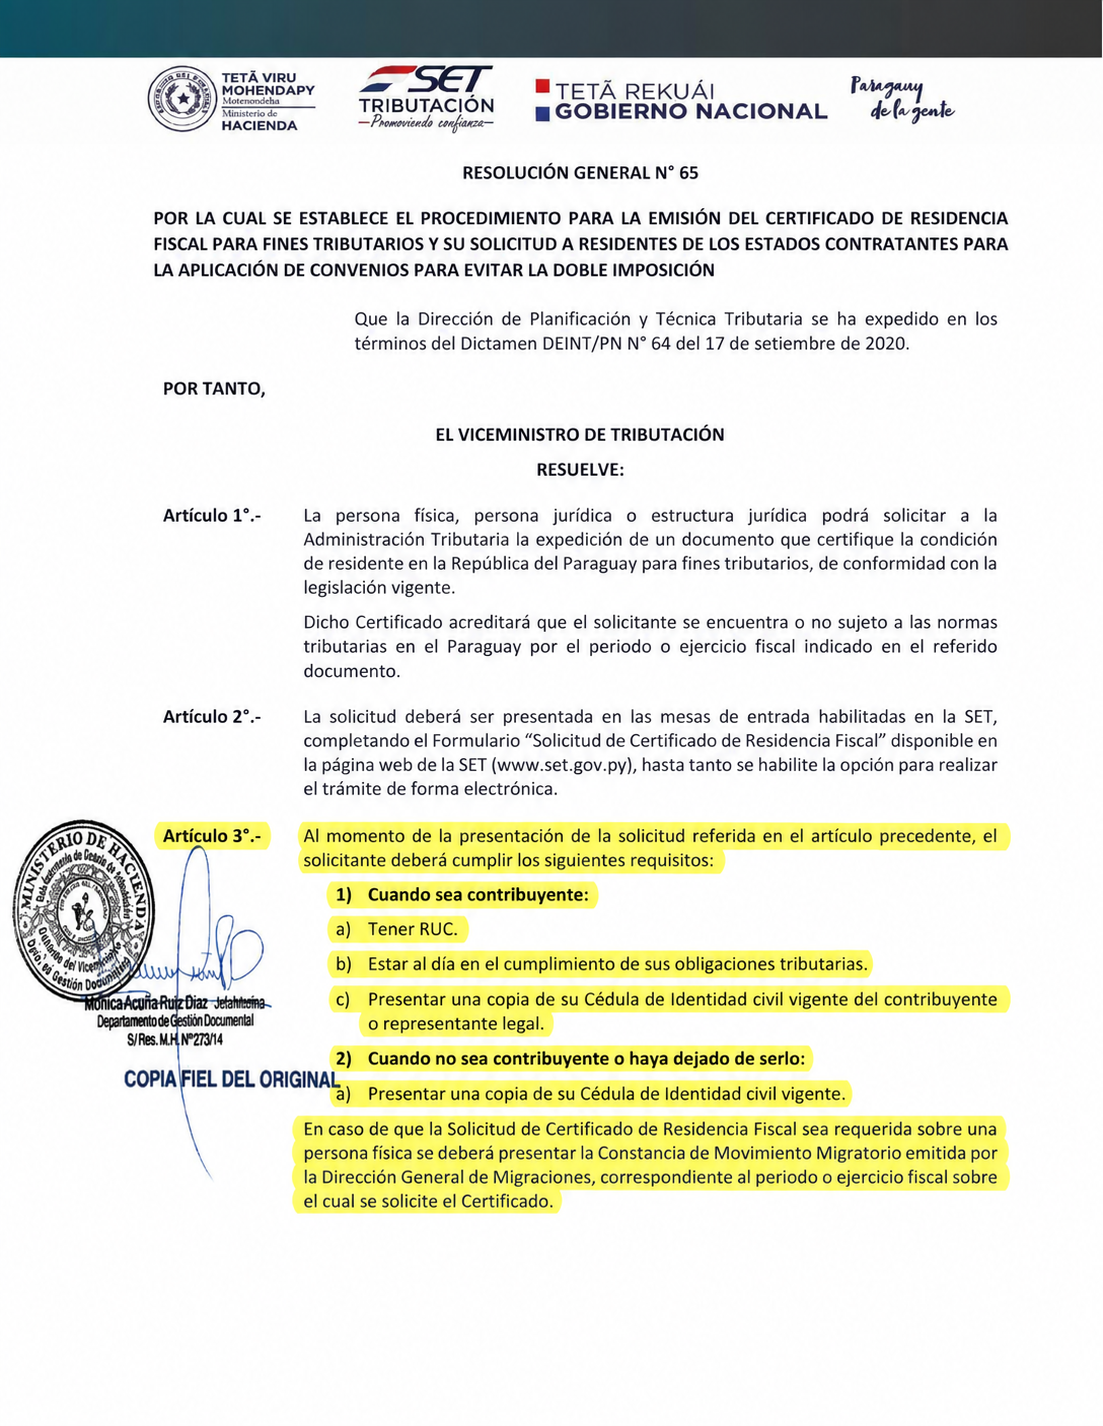
A resolução regula a emissão do certificado. Seu artigo 3 distingue o contribuinte, que deve ter RUC, estar em dia com suas obrigações e apresentar uma cédula válida, do não contribuinte ou ex-contribuinte, para quem se exige uma cédula válida.
Tener RUC.
Estar al día en el cumplimiento de sus obligaciones tributarias.
Constancia de Movimiento Migratorio
Trechos separados do artigo 3, em espanhol. Destaque editorial adicionado; não representam uma reprodução integral do texto.
Para uma pessoa física, o registro migratório deve corresponder ao período solicitado. Os deslocamentos são documentados, mesmo sem um limite de 183 dias nesse procedimento. O artigo 1 remete à legislação vigente; apresentar um processo não equivale ao reconhecimento automático da condição.
Ler a Resolução Geral 65/2020 no site da DNIT.
Regra dos 183 dias: E os 120 dias? A Lei 125/1991 trata do domicílio
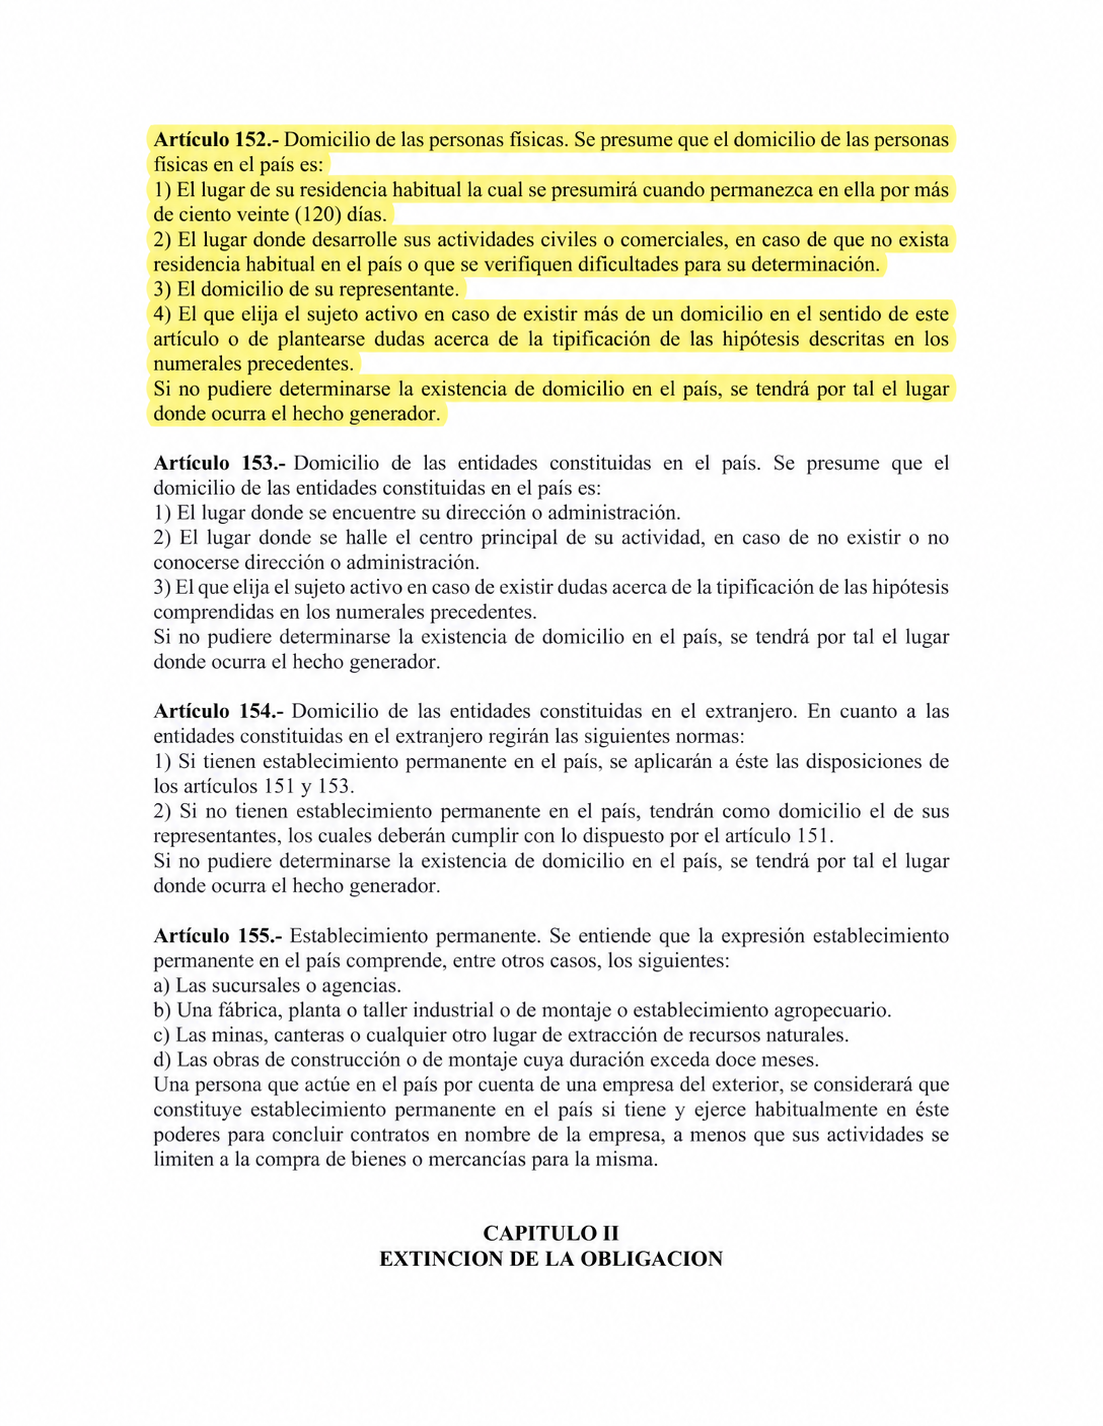
A referência correta é a Lei 125/1991, artigo 152. Ela trata do domicílio das pessoas físicas. Seu primeiro critério é a residência habitual, presumida após mais de 120 dias:
El lugar de su residencia habitual la cual se presumirá cuando permanezca en ella por más de ciento veinte (120) días.
Trecho do artigo 152. Destaque editorial adicionado. Sentido em português: presume-se residência habitual quando a pessoa permanece no local por mais de 120 dias.
O texto também prevê o local das atividades civis ou comerciais quando não existe residência habitual ou é difícil determiná-la, depois o domicílio do representante e outras formas de determinação. Não se deve ignorar os 120 dias nem transformá-los na única condição anual de todos os procedimentos.
Essa disposição trata do domicílio: isoladamente, não afirma que uma pessoa pode obter um certificado fiscal sem presença nem que 120 dias resolvem sua situação internacional.
Ler a Lei 125/1991, artigos 151 e 152, na BACN.
Cartão de residente, RUC e residência fiscal: três funções diferentes
Em sua documentação sobre o Imposto de Renda de Não Residentes (INR), a DNIT recorda que o artigo 2 do Decreto 3181/2019 remete à residência permanente para considerar uma pessoa física residente para fins fiscais nesse contexto.
Essa referência deve fazer parte da análise. Apresentar o cartão de residente temporário e o RUC como garantia universal seria insuficiente. A cédula identifica a pessoa; o RUC a registra perante a administração; sua classificação fiscal depende das normas aplicáveis à sua situação.
Fonte: documentação oficial da DNIT sobre o INR.
É possível permanecer fora do Paraguai livremente?
As ausências também estão sujeitas à legislação migratória. A Lei 6984/2022 prevê consequências para uma ausência injustificada superior a um ano para residentes temporários ou a três anos consecutivos para residentes permanentes, ressalvadas as autorizações previstas. Seus artigos 54 e 55 devem ser distinguidos das regras fiscais.
A Direção Nacional de Migrações também publicou a Resolução 376/2026 sobre o procedimento de cancelamento e as autorizações de ausência. Antes de uma ausência prolongada, solicite a verificação da sua categoria, das datas exatas e do procedimento aplicável. Um retorno ocasional não deve ser apresentado como solução fiscal universal.
Lei 6984/2022, artigos 54 e 55 · Diretório oficial de resoluções de Migraciones.
Perguntas a fazer antes de organizar sua mudança
| Seu objetivo | O que verificar |
|---|---|
| Manter sua condição migratória | Categoria de residência, validade dos documentos e ausências autorizadas. |
| Comprovar sua situação fiscal | Base jurídica aplicável, ano correspondente e documentos comprobatórios. |
| Apresentar um certificado no exterior | Finalidade, período coberto e critérios da autoridade destinatária. |
| Planejar suas viagens | Calendário real, comprovantes de entrada e saída e obrigações em cada país envolvido. |
Organize um processo por ano. Reúna seus documentos de identidade e residência, os comprovantes fiscais pertinentes e um histórico claro das estadias. Depois explique seu projeto real: moradia, atividade, família e países onde continua passando tempo. Essa preparação permite uma análise individual, em vez de uma resposta baseada apenas em um número.
Perguntas frequentes
“Sem regra dos 183 dias” significa “sem condições”?
Não. Um procedimento sem esse limite ainda tem critérios, documentos e uma decisão administrativa. A ausência de um número em um texto não elimina a necessidade de analisar as outras normas pertinentes.
Devo deixar de contar os dias de presença?
Não. Manter um calendário confiável facilita as conversas com as autoridades e os profissionais que analisam seu processo. Registre entradas e saídas ao longo do ano em vez de reconstruir suas viagens depois.
Por onde começar?
Defina primeiro seu objetivo e o ano correspondente. Depois solicite uma análise conjunta da condição migratória, do domicílio e da classificação fiscal. Assim poderá organizar seus procedimentos e viagens conforme sua situação concreta.
Preparar uma residência no Paraguai adequada ao seu projeto
Um bom projeto começa com uma descrição clara da sua vida e das suas atividades. Você quer se estabelecer de forma permanente, dividir seu tempo entre países ou investir mantendo uma atividade em outro lugar? Explique isso desde a primeira conversa.
Para continuar sua preparação, consulte nossa apresentação dos procedimentos de residência no Paraguai e nosso guia sobre dias de presença e residência fiscal. A Destination Paraguay pode ajudar a organizar seus procedimentos e identificar os pontos que precisam de análise no seu processo.